¿Cuánto necesito para retirarme y vivir como hoy? Calculadora con escenarios
· 8 min · Equipo Lignum
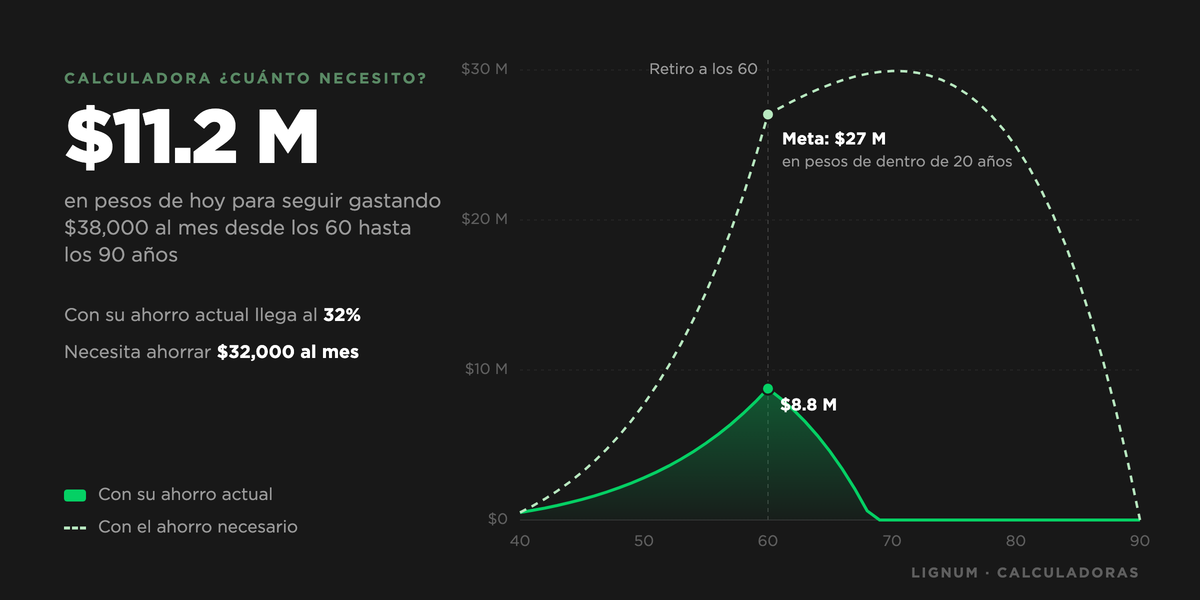
Si hoy gastas 38,000 pesos al mes, ¿cuánto necesitas para seguir viviendo igual cuando te retires? Nuestra calculadora parte de tu gasto actual, lo ajusta por inflación y te dice el patrimonio que necesitas, cuánto llevas y cuánto te falta ahorrar al año, en nueve escenarios de inflación y rendimiento.
Casi todas las calculadoras de retiro empiezan por la pregunta equivocada: cuánto ganas. Lo que de verdad determina cuánto dinero necesitas para retirarte es cuánto cuesta hoy la vida que quieres seguir teniendo. Si hoy gastas 38,000 pesos al mes y quieres vivir igual cuando dejes de trabajar, la pregunta concreta es cuánto patrimonio necesitas para pagar esos 38,000 pesos, ajustados por inflación, durante todos los años de tu retiro.
Para responderla construimos la calculadora ¿Cuánto Necesito? Parte de tu gasto mensual de hoy, lo proyecta con la inflación hasta el día en que te retiras y calcula el patrimonio que necesitas en ese momento. Después la compara con lo que acumularías con tu ahorro actual y te dice cuánto tendrías que ahorrar al año para llegar.
La calculadora funciona en cualquier moneda. Los ejemplos de este artículo están en pesos mexicanos, pero puedes usar colones, soles, pesos colombianos o dólares, siempre que la inflación que pongas sea la de la moneda en la que vas a gastar.
Prueba la calculadora
La dejamos cargada con el ejemplo que explicamos más abajo: una persona de 40 años que gasta 38,000 pesos al mes, quiere retirarse en 20 años, necesita que el dinero le alcance hasta los 90, ya tiene 500,000 pesos ahorrados para el retiro y aparta 100,000 pesos al año. Cambia cada dato por el tuyo.
{"currentAge": 40, "monthlyExpense": 38000, "yearsToRetire": 20, "lifeExpectancy": 90, "currentWealth": 500000, "annualSaving": 100000}
Qué te pide la calculadora
Gasto mensual hoy. Lo que te cuesta hoy el estilo de vida que quieres mantener en el retiro. Conviene calcularlo con los últimos 12 meses y no con un mes especialmente barato. Si ya sabes que algunos gastos van a desaparecer, como la hipoteca o las colegiaturas, réstalos. Si otros van a subir, como el seguro de gastos médicos, súmalos.
Años para retirarte. Cuántos años faltan para que dejes de depender de tu sueldo.
¿Hasta cuándo debe alcanzar? Tienes dos opciones:
- Hasta cierta edad. El patrimonio se va consumiendo y llega a cero a la edad que elijas. Es el escenario más común. Si no sabes qué edad poner, 90 o 95 años es un margen prudente.
- Para siempre. Vives solo de los rendimientos y el capital queda intacto, por ejemplo para heredarlo. La meta es mucho más alta.
Cómo vas hoy. El patrimonio que ya tienes destinado al retiro y cuánto ahorras al año para ese fin. Puedes indicar si tu ahorro va a crecer cada año con la inflación, que es lo más realista si tu sueldo también sube. También puedes registrar tu fondo de emergencia y decidir si cuenta como ahorro para el retiro. Nuestra recomendación es no contarlo: ese dinero existe para imprevistos y, si lo usas, deja de estar disponible para tu retiro.
Rendimiento ya retirado. Cuando te retiras, lo habitual es mover el portafolio hacia inversiones más conservadoras, porque ya no tienes años de sueldo para esperar a que el mercado se recupere de una caída. La calculadora resta por defecto 2 puntos al rendimiento durante el retiro. Si en la acumulación supones 8%, en el retiro supone 6%.
Cómo leer el resultado: el ejemplo paso a paso
Con una inflación de 4.5% y un rendimiento de 8% durante la acumulación (6% ya retirado), el ejemplo da esto:
- Los 38,000 pesos de hoy equivaldrán a unos 91,645 pesos al mes dentro de 20 años. Es el mismo nivel de vida, medido con los precios de entonces.
- El patrimonio necesario a los 60 años es de unos 27.0 millones de pesos. En pesos de hoy son unos 11.2 millones, que equivale a 24.6 veces el gasto anual actual (38,000 × 12 = 456,000 pesos).
- Con su ahorro actual llegaría a unos 8.8 millones, el 32% de la meta. Ese dinero le alcanzaría hasta los 68 años.
- Para llegar a la meta tendría que ahorrar unos 384,000 pesos el primer año, unos 32,000 al mes, y subir esa cantidad con la inflación cada año.
El número en pesos de hoy es el que más conviene mirar. 27 millones parece una cifra imposible porque está expresada en precios de dentro de 20 años. Los 11.2 millones de hoy son la forma honesta de compararla con lo que ganas y ahorras ahora.
Que el resultado salga en 24.6 veces el gasto anual coincide con una referencia que usan muchos planeadores. Morningstar estima en su estudio The State of Retirement Income que 3.9% es la tasa de retiro inicial más alta que permite, con 90% de probabilidad, que un portafolio dure 30 años ajustando el gasto por inflación. Retirar 3.9% al año equivale a tener unas 25.6 veces tu gasto anual. La calculadora llega a una cifra parecida por otro camino, con supuestos que puedes cambiar.
La matriz de escenarios: por qué conviene ver más de un número
Nadie sabe qué inflación ni qué rendimiento habrá en los próximos 30 años. Por eso, debajo del resultado, la calculadora muestra una matriz de nueve escenarios que combinan tres inflaciones y tres rendimientos. Puedes editar cada porcentaje y tocar cualquier casilla para usarla como escenario base.
En el ejemplo, el patrimonio necesario va de unos 7.9 millones de pesos de hoy, con inflación de 3.5% y rendimiento de 10%, a unos 17.0 millones de pesos de hoy, con inflación de 5.5% y rendimiento de 6%. Es más del doble entre el escenario más favorable y el más difícil, con el mismo gasto y la misma edad.
Para elegir la inflación, revisa la historia de tu país. En nuestro análisis de 25 años de inflación en América Latina con datos del Banco Mundial, la inflación anualizada entre 2000 y 2024 fue de 3.1% en Perú, 3.8% en Chile, 4.8% en México, 5.4% en Colombia y 6.3% en Brasil. Si vas a gastar en dólares, la referencia de Estados Unidos fue de 2.6%.
La matriz también cambia de métrica: puedes ver el patrimonio necesario, lo que acumularías o el ahorro anual que haría falta en cada escenario. Si tu plan solo funciona en la casilla más optimista, conviene ajustarlo.
Qué mueve más la meta
Con el mismo ejemplo y el escenario base de 4.5% / 8%:
- Bajar el gasto mensual de 38,000 a 30,000 pesos reduce la meta de 27.0 a 21.3 millones y sube el avance de 32% a 41%.
- Retirarse a los 65 en lugar de a los 60 sube la meta a 29.0 millones de pesos de entonces, pero la baja a 9.7 millones de pesos de hoy, porque hay cinco años más para ahorrar y cinco años menos de retiro que pagar. El avance pasa de 32% a 50%.
- Pedir que el dinero alcance hasta los 95 en lugar de hasta los 90 sube la meta de 27.0 a 30.5 millones.
- No bajar el rendimiento al retirarse (8% también en el retiro) reduce la meta a 21.3 millones. Es un supuesto más arriesgado: un retiro con un portafolio agresivo depende mucho de que no haya una caída fuerte en los primeros años. Lo explicamos en cómo soportar una caída del mercado.
- Vivir solo de los rendimientos, sin tocar el capital, sube la meta a 77.7 millones, casi tres veces más.
Las palancas se suman. Si la persona del ejemplo se retira a los 65, ajusta su gasto objetivo a 32,000 pesos y sube su ahorro a 150,000 pesos al año, llega a 81% de la meta. Ninguno de los tres cambios por separado se acerca a eso.
El comparativo a 20, 25 y 30 años
La calculadora también muestra una tabla con el resultado si te retiraras en 20, 25 o 30 años. En el ejemplo:
- En 20 años (a los 60): necesitaría 27.0 millones de pesos de entonces y tendría que ahorrar unos 384,000 al año.
- En 25 años (a los 65): necesitaría 29.0 millones y tendría que ahorrar unos 233,000 al año.
- En 30 años (a los 70): necesitaría 29.9 millones y tendría que ahorrar unos 138,000 al año; sin cambiar su ahorro actual, llegaría a 77% de la meta.
Cada fila es clicable, así que puedes cambiar el horizonte sin volver a capturar nada.
Descarga tu reporte en PDF
Cuando tengas un escenario que te parezca razonable, puedes descargar un reporte en PDF con tus datos, la matriz de escenarios, el comparativo por horizonte y la gráfica de tu patrimonio a lo largo del tiempo. Sirve para revisarlo con tu pareja o con tu asesor, o para compararlo dentro de un año y ver cómo vas.
Lo que la calculadora no incluye
Es una ilustración con supuestos constantes, y tiene límites claros:
- No incluye pensiones públicas, Afore ni planes de tu empresa. Si vas a recibir una pensión, resta su monto mensual del gasto que capturas. Si vas a recibir 12,000 pesos de pensión y gastas 38,000, captura 26,000.
- No incluye impuestos ni comisiones. Ambos reducen el rendimiento real. Una forma sencilla de reflejarlos es usar un rendimiento uno o dos puntos más bajo.
- Los rendimientos y la inflación reales no son constantes. El orden en que llegan los años buenos y malos importa, sobre todo al inicio del retiro.
- Supone que tu gasto sigue a la inflación general. Algunos gastos, como la salud, suelen subir más rápido.
Si quieres entender la lógica detrás de una meta de retiro con más detalle, la explicamos en ¿Cuánto dinero necesitas para retirarte?.
Las otras dos calculadoras
Esta calculadora responde cuánto necesitas. Las otras dos responden preguntas complementarias:
- La calculadora de ahorro para el retiro proyecta cuánto vas a juntar con lo que ya tienes y lo que aportas cada mes.
- La calculadora de interés compuesto muestra cómo crece cualquier inversión con aportaciones periódicas y cuánto pone el rendimiento frente a lo que pones tú.
También puedes abrir la calculadora en su propia página, ¿Cuánto Necesito?, donde explicamos paso a paso cómo hace el cálculo. Todas nuestras herramientas están en Calculadoras.
Preguntas frecuentes
¿Cuánto dinero necesito para retirarme?
Depende de tu gasto, no de tu sueldo. Una referencia rápida es multiplicar tu gasto anual de hoy por 25: si gastas 456,000 pesos al año, necesitarías alrededor de 11.4 millones de pesos de hoy. La calculadora afina esa cifra con tu edad, los años de retiro, la inflación y el rendimiento que elijas.
¿Por qué la cifra es tan alta?
Porque está en pesos del futuro. Con una inflación de 4.5%, los precios se multiplican por 2.4 en 20 años. Por eso la calculadora siempre muestra también el equivalente en pesos de hoy.
¿Qué rendimiento debo usar?
Uno que puedas sostener con el portafolio que de verdad vas a tener. Un portafolio conservador en renta fija rinde menos que uno con mayor proporción en acciones, y también es menos volátil. Si no lo sabes, usa la matriz: revisa tu plan con el rendimiento más bajo de la tabla y no solo con el más alto.
¿Debo contar mi fondo de emergencia?
En general no. El fondo de emergencia existe para imprevistos y, cuando lo usas, deja de estar disponible para el retiro. Lo explicamos en cuánto dinero debes tener en tu fondo de emergencia.
Si la brecha es grande
Que el resultado muestre una brecha grande es lo más común, sobre todo la primera vez que alguien hace el cálculo. La calculadora te dice dónde estás. Lo que sigue es decidir qué palanca mover: cuánto ahorrar, cuándo retirarte, cómo invertir y qué gasto es realista sostener. Si quieres revisar tu caso con alguien, en Lignum hacemos ese ejercicio en una sesión gratuita de 30 minutos con uno de nuestros Personal Finance Officers.
Metodología: cálculo anual nominal. El gasto mensual de hoy crece con la inflación hasta el retiro y sigue creciendo durante el retiro. Los retiros se hacen al inicio de cada año y las aportaciones al final de cada año de acumulación. Escenario base del ejemplo: inflación de 4.5%, rendimiento de 8% en la acumulación y de 6% en el retiro. La tasa de retiro de 3.9% proviene de Morningstar (Arnott, A., Benz, C. y Kephart, J., «What's a Safe Retirement Withdrawal Rate for 2026?», 3 de diciembre de 2025). Inflación por país: Banco Mundial, World Development Indicators, 2000–2024. Material informativo; no constituye asesoría financiera personalizada. Los rendimientos e inflaciones usados son supuestos ilustrativos, no predicciones.