Calculadora de interés compuesto: cuánto crece tu dinero con aportaciones periódicas
· 7 min · Equipo Lignum
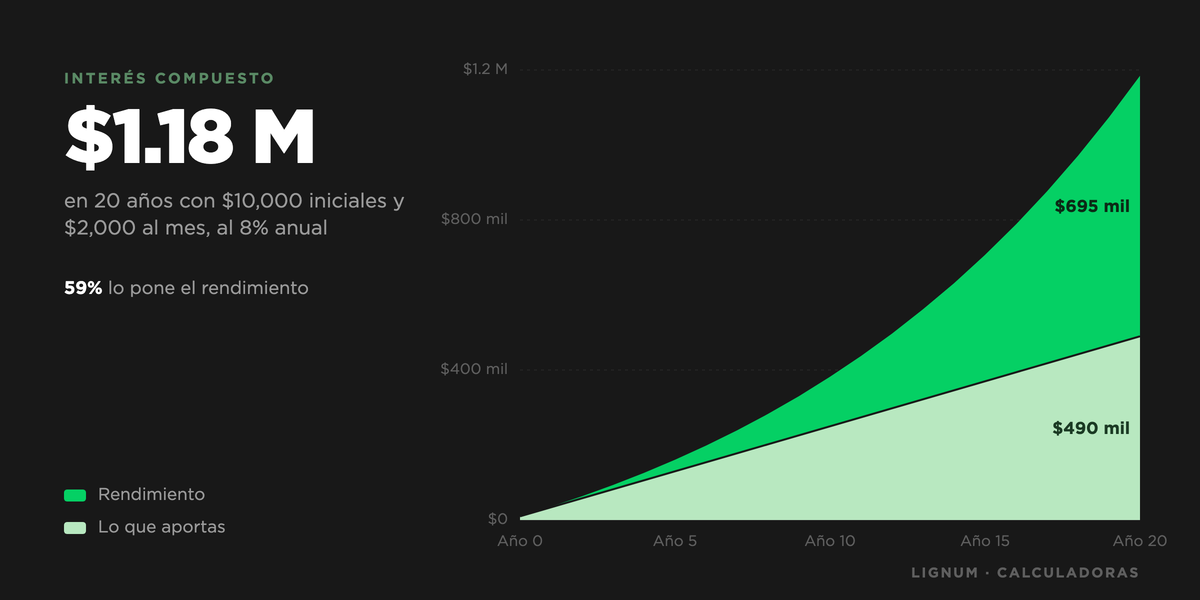
Con 10,000 pesos iniciales y 2,000 al mes al 8% anual, en 20 años tendrías unos 1.18 millones, y 59% lo pondría el rendimiento. Cómo funciona el interés compuesto, la regla del 72, por qué las comisiones también se componen y una calculadora para probar tu caso.
El interés compuesto es lo que pasa cuando los rendimientos de una inversión se quedan invertidos y empiezan a generar sus propios rendimientos. Con el tiempo, una parte cada vez mayor de tu patrimonio deja de venir de lo que aportas y empieza a venir del crecimiento. La calculadora de Crecimiento de Inversión de Lignum te permite verlo con tus propios números: cuánto invertirías, cuánto ganarías y cómo se reparte el saldo final entre las dos cosas.
Puedes usarla para cualquier meta de largo plazo, desde el retiro hasta la universidad de tus hijos, y en cualquier moneda.
Prueba la calculadora
La dejamos cargada con el ejemplo de este artículo: una inversión inicial de 10,000 pesos, aportaciones de 2,000 pesos al mes durante 20 años y un rendimiento de 8% anual.
Qué te pide la calculadora
- Inversión inicial: lo que tienes hoy para empezar. Puede ser cero.
- Aportaciones: cuánto vas a agregar de forma periódica.
- Frecuencia: cada cuánto aportas esa cantidad: al año, al mes, a la semana o a diario.
- Plazo: cuántos años vas a dejar crecer la inversión.
- Rendimiento esperado: el rendimiento promedio anual que supones.
Un detalle útil: en esta calculadora la frecuencia cambia cuánto dinero aportas en total, no la forma en que se capitaliza el rendimiento, que siempre es mensual. 500 pesos a la semana suman lo mismo al año que unos 2,167 pesos al mes, y el resultado a 20 años es prácticamente idéntico. Si te cobran por semana o por quincena, usa la frecuencia que coincida con tu ingreso para que te sea más fácil sostener la aportación.
Qué muestra el resultado
En el ejemplo, después de 20 años tendrías unos 1.18 millones de pesos:
- 490,000 pesos los aportaste tú: los 10,000 iniciales más 2,000 al mes durante 240 meses.
- 695,000 pesos los puso el rendimiento. Es el 59% del saldo final.
El tiempo hace casi todo el trabajo
Con la misma aportación de 2,000 pesos al mes y el mismo 8%, el resultado cambia así según el plazo:
- 10 años: unos 382,000 pesos, de los cuales aportaste 250,000. El rendimiento es apenas un tercio del saldo.
- 20 años: unos 1.18 millones, de los cuales aportaste 490,000.
- 30 años: unos 2.92 millones, de los cuales aportaste 730,000. El rendimiento ya es tres cuartas partes del saldo.
Entre los años 20 y 30 aportas 240,000 pesos más, y el saldo crece en más de 1.7 millones. La mayor parte del crecimiento llega al final, que es justo la etapa que se pierde cuando alguien empieza tarde.
Interés simple contra interés compuesto
Con interés simple, el rendimiento se calcula solo sobre el capital original. Con interés compuesto, se calcula sobre el capital más los rendimientos acumulados.
Una inversión única de 100,000 pesos al 8% anual durante 30 años da:
- Con interés simple: 100,000 + (100,000 × 8% × 30) = 340,000 pesos.
- Con interés compuesto: unos 1,006,000 pesos, diez veces lo invertido.
La diferencia, de casi 670,000 pesos, sale de dejar que los rendimientos sigan invertidos.
La regla del 72
Una forma rápida de estimar el efecto del interés compuesto sin calculadora es dividir 72 entre el rendimiento anual. El resultado es, aproximadamente, cuántos años tarda tu dinero en duplicarse.
- Al 8%, 72 ÷ 8 = 9 años. En la calculadora, 100,000 pesos al 8% durante 9 años llegan a unos 199,900.
- Al 6%, 72 ÷ 6 = 12 años.
- Al 4%, 72 ÷ 4 = 18 años.
La misma regla funciona con la inflación: con una inflación de 4.5%, los precios se duplican en unos 16 años.
Las comisiones también se componen
El interés compuesto trabaja en ambas direcciones. Una comisión anual se descuenta del rendimiento todos los años, y lo que se descuenta deja de crecer. Con el ejemplo de 10,000 iniciales y 2,000 al mes durante 20 años:
- Al 8%, sin comisiones: unos 1.18 millones.
- Con 1 punto de comisión (7% neto): unos 1.05 millones, 131,000 pesos menos.
- Con 2 puntos de comisión (6% neto): unos 939,000 pesos, 246,000 menos. Es una quinta parte del resultado.
Por eso, antes de elegir dónde invertir, conviene preguntar cuánto cuesta en total, incluyendo las comisiones del fondo, de la plataforma y del asesor. Lo explicamos en los costos ocultos de invertir internacionalmente.
Pesos de hoy o pesos del futuro
La calculadora no descuenta la inflación. Si capturas un rendimiento nominal, como el 8% del ejemplo, el resultado está en pesos del futuro. Si quieres leerlo en pesos de hoy, captura el rendimiento real: el rendimiento menos la inflación que esperas. Con 8% de rendimiento y 4% de inflación, usarías 4%.
Para saber qué inflación usar, en nuestro análisis de 25 años de inflación en América Latina revisamos la historia de México, Colombia, Brasil, Chile y Perú con datos del Banco Mundial.
Cómo usarla para tu retiro
Esta calculadora muestra cómo crece una inversión. Para el retiro hay dos más pensadas para esa meta:
- La calculadora ¿Cuánto Necesito? calcula el patrimonio que necesitas para mantener tu nivel de vida actual cuando te retires, con una matriz de escenarios de inflación y rendimiento.
- La calculadora de ahorro para el retiro proyecta cuánto vas a juntar hasta la edad en que te quieras retirar.
También puedes abrir la calculadora en su propia página, Crecimiento de inversión, donde explicamos paso a paso cómo hace el cálculo. Todas nuestras herramientas están en Calculadoras.
Preguntas frecuentes
¿Cómo se calcula el interés compuesto?
La fórmula para una inversión única es: valor final = capital × (1 + rendimiento)^años. Con aportaciones periódicas, cada aportación crece durante el tiempo que le queda hasta el final. La calculadora hace ese cálculo mes por mes.
¿Qué rendimiento debo usar?
Uno que tu inversión pueda sostener en promedio durante muchos años, ya descontadas las comisiones. Si comparas instrumentos, usa el mismo plazo y el mismo nivel de riesgo. Un rendimiento alto en un año no es una buena base para proyectar 20.
¿Es mejor invertir una cantidad grande o aportar cada mes?
Matemáticamente, el dinero que se invierte antes tiene más tiempo para crecer. En la práctica, la mayoría de las personas invierte de su sueldo, así que la aportación periódica es lo más realista. Lo importante es que la aportación sea constante.
Siguiente paso
Si quieres saber qué rendimiento es razonable para tu perfil, cuánto estás pagando hoy en comisiones o cuánto tendrías que aportar para tu meta, en Lignum lo revisamos contigo en una sesión gratuita de 30 minutos con uno de nuestros Personal Finance Officers.
Metodología: capitalización mensual equivalente a la tasa anual indicada, con aportaciones al final de cada mes; las aportaciones anuales, semanales o diarias se convierten a su equivalente mensual. Ejemplo: 10,000 pesos iniciales y 2,000 pesos mensuales durante 20 años. Material informativo; no constituye asesoría financiera personalizada. Los rendimientos e inflaciones usados son supuestos ilustrativos, no predicciones.