Calculadora de ahorro para el retiro: cuánto vas a juntar si ahorras cada mes
· 7 min · Equipo Lignum
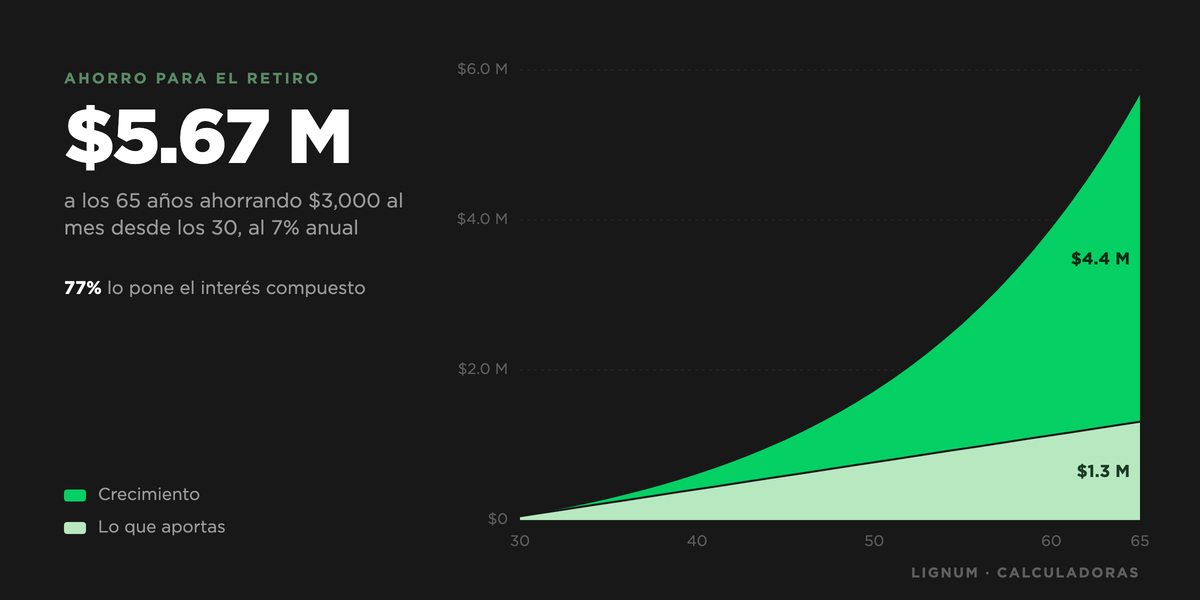
Si tienes 30 años y ahorras 3,000 pesos al mes con un rendimiento de 7%, llegarías a los 65 con unos 5.7 millones de pesos, y 77% de esa cifra la pondría el interés compuesto. Cómo usar la calculadora, qué rendimiento capturar y cómo leer el resultado en pesos de hoy.
Si hoy apartas una cantidad fija cada mes para tu retiro, ¿cuánto vas a tener el día que dejes de trabajar? La calculadora de Planeación de Retiro de Lignum responde exactamente eso. Con cinco datos (tu edad, la edad a la que te quieres retirar, lo que ya tienes ahorrado, lo que aportas al mes y el rendimiento que esperas) proyecta el saldo de tu ahorro año por año y separa cuánto pusiste de tu bolsillo y cuánto puso el interés compuesto.
Funciona con cualquier moneda. Los ejemplos están en pesos mexicanos, pero el cálculo es el mismo en soles, pesos colombianos o dólares.
Prueba la calculadora
La dejamos cargada con el ejemplo de este artículo: una persona de 30 años que ya tiene 50,000 pesos ahorrados, aporta 3,000 pesos al mes y quiere retirarse a los 65, con un rendimiento de 7% anual.
Qué muestra el resultado
En el ejemplo, a los 65 años tendría unos 5.67 millones de pesos. De esa cifra:
- 1.31 millones salieron de su bolsillo: los 50,000 iniciales más 3,000 pesos al mes durante 35 años.
- 4.36 millones los puso el rendimiento. Es el 77% del saldo final.
La gráfica muestra las dos partes por separado. Durante los primeros años casi todo el saldo son aportaciones; hacia el final, el crecimiento es mucho más grande que lo aportado. Ese cambio de proporción es el efecto del interés compuesto, y es la razón por la que los años importan tanto.
El dato que más cambia el resultado: el rendimiento
La calculadora usa un rendimiento constante. En la vida real cambia cada año, pero el promedio que elijas pesa muchísimo. Con el mismo ejemplo:
- Con 5% anual tendría unos 3.60 millones.
- Con 7%, unos 5.67 millones.
- Con 9%, unos 9.10 millones.
Dos puntos de rendimiento de diferencia, durante 35 años, cambian el resultado en millones. Por eso conviene usar un rendimiento que tu portafolio pueda sostener de verdad, y descontar las comisiones. Si pagas 1.5% anual de comisiones y tu portafolio rinde 8%, el rendimiento que te llega es 6.5%. Hablamos de esos costos en los costos ocultos de invertir internacionalmente.
Pesos de hoy o pesos del futuro
Esta calculadora no ajusta por inflación, así que la cifra que te da depende del rendimiento que captures:
- Si usas un rendimiento nominal (el que te reporta tu estado de cuenta), el resultado está en pesos del futuro. Los 5.67 millones del ejemplo comprarán bastante menos que 5.67 millones hoy.
- Si usas un rendimiento real, es decir, el rendimiento menos la inflación, el resultado queda expresado aproximadamente en pesos de hoy, que es mucho más fácil de comparar con tu vida actual.
En el ejemplo, un rendimiento de 7% con una inflación de 3% equivale a un rendimiento real de alrededor de 4%. Con 4%, el resultado es de unos 2.90 millones de pesos de hoy.
¿Cuánto ingreso da eso? Morningstar estima en su estudio The State of Retirement Income que una persona puede retirar alrededor de 3.9% de su portafolio el primer año, y ajustar esa cantidad por inflación después, con 90% de probabilidad de que el dinero le dure 30 años. Con 2.90 millones serían unos 113,000 pesos al año, cerca de 9,400 pesos al mes de hoy.
Esto supone que tus 3,000 pesos al mes también crecen con la inflación. Si aportas siempre la misma cantidad, la cifra real queda algo por debajo.
Empezar diez años después
Si la misma persona empezara a los 40 en lugar de a los 30, con los mismos 50,000 iniciales, los mismos 3,000 al mes y el mismo 7%, llegaría a los 65 con unos 2.62 millones, menos de la mitad.
Para compensar esos diez años tendría que duplicar su aportación a 6,000 pesos al mes. Aun así llegaría a unos 4.97 millones, todavía por debajo de los 5.67 millones de quien empezó a los 30 con la mitad de aportación. Analizamos este efecto con más detalle en el costo de esperar 10 años, y si ya empezaste tarde, en cuánto deberías ahorrar si empiezas tarde.
Cómo usarla junto con la calculadora ¿Cuánto Necesito?
Esta calculadora te dice cuánto vas a juntar. Para saber si esa cifra alcanza, necesitas compararla con una meta, y para eso está la calculadora ¿Cuánto Necesito?, que parte de tu gasto mensual de hoy y calcula el patrimonio que necesitas para mantener ese nivel de vida.
Una forma práctica de usar las dos:
- Calcula tu meta en ¿Cuánto Necesito? y anota la cifra en pesos de hoy.
- Captura tu caso en esta calculadora con un rendimiento real, para que el resultado también quede en pesos de hoy.
- Ajusta la aportación mensual hasta que el balance estimado se acerque a la meta.
La aportación que encuentres en el paso 3 es una buena primera respuesta a cuánto deberías ahorrar al mes.
Lo que la calculadora no incluye
- Inflación. Como explicamos arriba, usa un rendimiento real si quieres leer el resultado en pesos de hoy.
- Impuestos y comisiones. Réstalos del rendimiento.
- Pensiones públicas, Afore o planes de tu empresa. Calcula su saldo por separado o súmalo a tus ahorros actuales si ya lo conoces.
- Aportaciones que cambian. La calculadora supone que aportas lo mismo cada mes. Si piensas aumentar tu ahorro con cada aumento de sueldo, el resultado real será mayor.
- Volatilidad. Un rendimiento promedio de 7% puede incluir años de +20% y años de −15%. El promedio sirve para planear, pero el camino no es una línea recta.
También puedes abrir la calculadora en su propia página, Ahorro para el retiro, donde explicamos paso a paso cómo hace el cálculo. Todas nuestras herramientas están en Calculadoras.
Preguntas frecuentes
¿Cuánto debo ahorrar al mes para mi retiro?
La regla más citada es ahorrar al menos 10% de tu ingreso, pero la cantidad correcta depende de cuánto necesitas y de cuántos años te faltan. En ¿Cuánto debo ahorrar de mi sueldo? mostramos cuántos años de trabajo implica cada porcentaje de ahorro.
¿Qué rendimiento anual es realista?
Depende de cómo inviertas. Un portafolio mayormente en renta fija rinde menos que uno con una proporción alta en acciones, y también tiene caídas menores. Si no estás seguro, prueba con varios rendimientos y planea con uno moderado.
¿La calculadora sirve para ahorro en dólares?
Sí. Captura todo en dólares y usa un rendimiento en dólares. Si vas a gastar en tu moneda local, recuerda que el tipo de cambio también se mueve con el tiempo.
Siguiente paso
Si quieres saber si tu ahorro actual alcanza para el retiro que tienes en mente, en Lignum revisamos tu caso en una sesión gratuita de 30 minutos con uno de nuestros Personal Finance Officers.
Metodología: capitalización mensual equivalente a la tasa anual indicada, con aportaciones al final de cada mes. Ejemplo: 50,000 pesos iniciales, 3,000 pesos mensuales, de los 30 a los 65 años. La tasa de retiro de 3.9% proviene de Morningstar (Arnott, A., Benz, C. y Kephart, J., «What's a Safe Retirement Withdrawal Rate for 2026?», 3 de diciembre de 2025). Material informativo; no constituye asesoría financiera personalizada. Los rendimientos e inflaciones usados son supuestos ilustrativos, no predicciones.