¿Cuánto debo ahorrar de mi sueldo? Así cambian los años que necesitas trabajar
· 8 min · Equipo Lignum
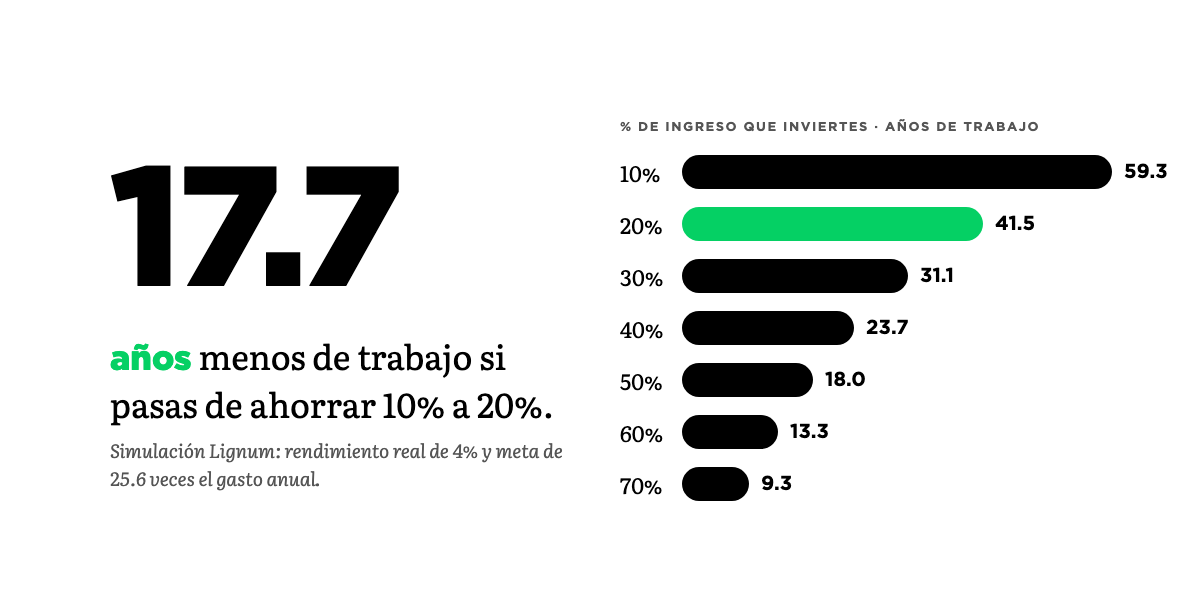
Si ahorras 10% de tu ingreso, en nuestro modelo necesitarías unos 59 años de trabajo; con 20%, unos 41. Subir tu porcentaje de ahorro tiene un efecto doble: inviertes más y necesitas menos. La tabla completa, cómo la calculamos y una calculadora para probar tu caso.
Es una de las preguntas más comunes en finanzas personales: ¿cuánto debo ahorrar de mi sueldo? La respuesta clásica es «por lo menos 10%». Pero casi nunca se dice qué pasa si ahorras un poco más, y la diferencia es mucho más grande de lo que parece.
Hicimos un modelo sencillo para responder otra pregunta, que quizá importa más: ¿cuántos años necesitas trabajar según el porcentaje de tu ingreso que ahorras e inviertes?
Los resultados: cuántos años necesitas trabajar
Esto es lo que arroja el modelo, empezando desde cero (más abajo explicamos cómo lo calculamos):
- Si ahorras e inviertes 10% de tu ingreso: 59.3 años
- 20%: 41.5 años
- 30%: 31.1 años
- 40%: 23.7 años
- 50%: 18.0 años
- 60%: 13.3 años
- 70%: 9.3 años
Lo más interesante no está en los extremos, sino en los primeros saltos:
- Pasar de 10% a 20% reduce el tiempo en 17.7 años.
- Pasar de 20% a 30%, en 10.4 años.
- Pasar de 30% a 40%, en 7.4 años.
Ahorrar 70% de lo que ganas no es realista para la mayoría de las personas, y menos en un entorno de costo de vida alto. Pero no hace falta llegar ahí. Subir un poco, sobre todo cuando ahorras poco, hace una gran diferencia.
¿Por qué subir un poco ayuda tanto?
Porque cuando aumentas tu porcentaje de ahorro, pasan dos cosas a la vez:
- Inviertes más dinero cada año. Tu patrimonio crece más rápido.
- Necesitas menos dinero para mantener tu estilo de vida. Tu meta se vuelve más pequeña.
Un ejemplo sencillo:
- Si ganas $100 y ahorras $10, inviertes $10 y aprendes a vivir con $90.
- Si ganas $100 y ahorras $20, inviertes $20 y aprendes a vivir con $80.
En el segundo caso, inviertes el doble cada año y, además, la cantidad que necesitas acumular para sostener tu nivel de vida es 11% menor ($80 en lugar de $90 al año). Las dos fuerzas empujan en la misma dirección. Por eso pasar de ahorrar 10% a 20% no reduce el tiempo solo un poco: en este modelo, recorta casi 18 años de trabajo.
La meta depende de cuánto gastas, no solo de cuánto ganas
Aquí está la idea clave: la cantidad que necesitas para retirarte no depende solo de tu sueldo, sino de tu nivel de gasto. Dos personas con el mismo ingreso pueden necesitar metas muy distintas.
Imagina a dos personas que ganan $1 millón al año:
- Persona A: ahorra 10%, gasta $900,000 al año y su meta aproximada es de $23.0 millones.
- Persona B: ahorra 40%, gasta $600,000 al año y su meta aproximada es de $15.4 millones.
La persona B:
- invierte cuatro veces más cada año ($400,000 contra $100,000), y
- necesita acumular casi $7.7 millones menos.
Por eso la persona A necesita alrededor de 59 años para llegar a su meta, mientras que la persona B lo logra en menos de 24. Mismo sueldo, vidas financieras muy diferentes.
Haz la prueba con nuestra calculadora
La calculadora ya trae el escenario de la persona B: $400,000 al año, invertidos durante 24 años, con un rendimiento real de 4%. El resultado supera su meta de $15.4 millones. Cambia la aportación, la frecuencia o el plazo para ver cómo crece tu propio patrimonio.
La calculadora reparte las aportaciones a lo largo del año, así que sus cifras pueden diferir un poco de las del modelo, que supone una aportación al final de cada año. La idea es la misma.
Cómo hicimos el cálculo
El modelo supone que:
- comienzas con $0 invertido;
- aportas el mismo porcentaje de tu ingreso cada año;
- obtienes un rendimiento real promedio de 4% anual, es decir, ya descontando la inflación;
- mantienes un nivel de gasto similar durante toda tu vida laboral y en el retiro;
- no se consideran impuestos ni comisiones;
- el retiro dura 30 años.
Con esos supuestos, calculamos cuánto tardarías en acumular 25.6 veces tus gastos anuales. ¿De dónde sale ese número? De la investigación de Morningstar sobre la tasa de retiro segura: su estudio más reciente estima que 3.9% es el porcentaje más alto que una persona que se retira hoy puede retirar de su portafolio el primer año, para luego ajustarlo por inflación, con una probabilidad de 90% de que el dinero le alcance durante un retiro de 30 años. Y 1 ÷ 3.9% ≈ 25.6.
En otras palabras: si acumulas 25.6 veces lo que gastas al año, podrías retirar aproximadamente 3.9% cada año para cubrir tu estilo de vida.
Si quieres hacer el cálculo para tu propio caso, la fórmula es:
Años = ln(1 + 25.6 × (1 − tasa de ahorro) × 0.04 ÷ tasa de ahorro) ÷ ln(1.04)
Por ejemplo, con una tasa de ahorro de 20% (0.20): 25.6 × 0.80 × 0.04 ÷ 0.20 = 4.096. Luego, ln(5.096) ÷ ln(1.04) ≈ 41.5 años.
Es un modelo, no una promesa
Ningún modelo predice el futuro, y este no es la excepción. Vale la pena tener claras sus limitaciones:
- Los rendimientos no son constantes. En la vida real, hay años buenos y años malos, y el orden en que llegan importa, sobre todo cerca del retiro.
- Tu ingreso y tus gastos van a cambiar. Aumentos de sueldo, hijos, una casa o gastos médicos modifican la ecuación.
- No incluye otras fuentes de ingreso, como una pensión del gobierno o de tu empresa, rentas o un negocio, que pueden reducir mucho lo que necesitas acumular.
- No considera impuestos ni comisiones, que en la práctica reducen el rendimiento.
- La tasa de 3.9% es una estimación para Estados Unidos, con una mezcla de acciones y bonos específica, y Morningstar la revisa cada año: ha ido de 3.3% a 4.0% en los últimos años. Además, su propio estudio muestra que quien está dispuesto a ajustar su gasto según el mercado puede empezar con un porcentaje mayor.
Lo que el modelo sí muestra con claridad es la dirección: subir tu porcentaje de ahorro tiene un efecto doble, y ese efecto es más fuerte justamente cuando ahorras poco.
Y no solo es ahorrarlo: es invertirlo
Hay un detalle importante en el modelo: el dinero se invierte y obtiene un rendimiento real de 4%. Si ese mismo dinero se queda en una cuenta que no le gana a la inflación, la meta tarda mucho más en llegar, y en algunos casos nunca llega.
Ahorrar es el primer paso. Invertir con un plan, con diversificación y costos bajos, es lo que hace que ese ahorro trabaje para ti.
Cómo subir tu porcentaje de ahorro sin sentirlo tanto
No necesitas pasar de 10% a 40% de un día para otro. Algunas formas de subir poco a poco:
- Empieza por conocer tu porcentaje actual. Suma lo que ahorras e inviertes en un año y divídelo entre tu ingreso neto. Muchas personas se sorprenden con el resultado.
- Sube 1 o 2 puntos a la vez. Un aumento pequeño cada seis meses es más fácil de sostener que un cambio drástico.
- Ahorra una parte de cada aumento de sueldo. Si te suben el sueldo 10%, destina la mitad de ese aumento a tu ahorro. Tu nivel de vida mejora y tu tasa de ahorro también.
- Automatiza. Programa la transferencia a tu cuenta de inversión el mismo día que cobras.
- Revisa tus gastos grandes primero. Vivienda, transporte y deudas suelen pesar mucho más que los gastos pequeños del día a día.
Lo importante: empieza
No tienes que ahorrar 70%. Ni siquiera 40%. Pero cada punto que subes hoy tiene un efecto doble: inviertes más y necesitas menos.
Si quieres saber cuál es tu porcentaje de ahorro real, cuánto necesitas acumular según tu estilo de vida y cuál es un siguiente paso realista para ti, platiquemos.
Metodología: simulación de Lignum con aportaciones anuales constantes como porcentaje del ingreso, rendimiento real de 4% anual, sin impuestos ni comisiones, y una meta de 25.6 veces el gasto anual. La meta se basa en la tasa de retiro segura de 3.9% estimada por Morningstar (Arnott, A., Benz, C. y Kephart, J., «What's a Safe Retirement Withdrawal Rate for 2026?», Morningstar, 3 de diciembre de 2025; y el informe «The State of Retirement Income»), que supone un retiro de 30 años, gasto constante ajustado por inflación y 90% de probabilidad de éxito. Material informativo; no constituye asesoría financiera personalizada.