Inflación en América Latina: 25 años de datos, país por país
· 6 min · Equipo Lignum
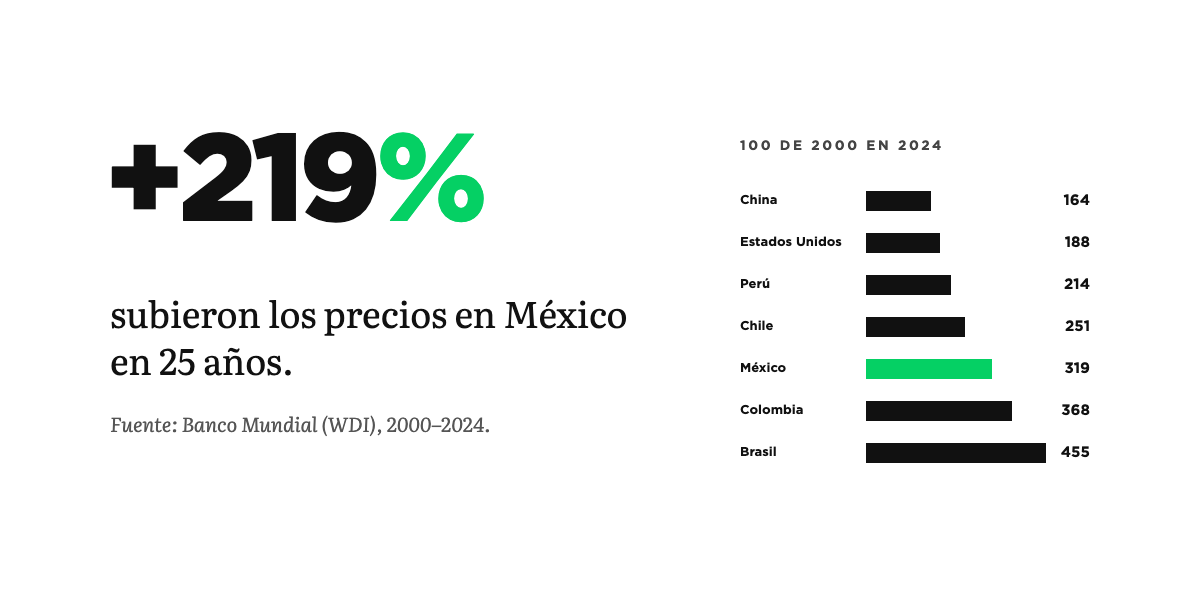
Lo que costaba 100 pesos en México al arrancar el año 2000 costaba unos 319 al terminar 2024, con una inflación promedio de 4.75% anual. Con datos del Banco Mundial, comparamos 25 años de inflación en siete países y te mostramos cómo saber si tu dinero le está ganando.
Algo que costaba 100 pesos en México al arrancar el año 2000 costaba unos 319 al terminar 2024. En esos 25 años la inflación promedio fue de 4.75% anual, una cifra que en cualquier año suelto parece manejable. En Colombia, 100 pesos se convirtieron en 368. En Brasil, 100 reales se convirtieron en 455.
Hicimos estos cálculos con los datos de inflación al consumidor del Banco Mundial, publicados en sus World Development Indicators, para cinco países de América Latina y dos referencias globales: Estados Unidos y China. En este artículo repasamos qué pasó con los precios en cada país, cuánto poder de compra perdió el dinero que se quedó quieto y cómo puedes calcular si el tuyo le está ganando a la inflación.
25 años de inflación, país por país
| País | Inflación anualizada | Inflación acumulada | 100 de 2000 equivalen en 2024 a |
|---|---|---|---|
| China | 2.00% | +64% | 164 |
| Estados Unidos | 2.56% | +88% | 188 |
| Perú | 3.08% | +114% | 214 |
| Chile | 3.75% | +151% | 251 |
| México | 4.75% | +219% | 319 |
| Colombia | 5.35% | +268% | 368 |
| Brasil | 6.25% | +355% | 455 |
Cada cifra está expresada en la moneda de su país. La inflación anualizada es la tasa constante que, repetida durante 25 años, llevaría los precios al mismo punto al que llegaron. La inflación acumulada es el aumento total de los precios en todo el periodo.
Por qué una inflación de un dígito acumula tanto
La inflación de cada año se aplica sobre precios que ya habían subido el año anterior. Si en México simplemente sumáramos 4.75% durante 25 años, llegaríamos a un aumento de 119%. Con ese efecto compuesto, el aumento fue de 219%.
La regla del 72 permite hacer este cálculo de cabeza: divide 72 entre la tasa de inflación y obtendrás, de forma aproximada, los años que tardan los precios en duplicarse. Con 4.75% son unos 15 años. Con 6.25%, como en Brasil, son menos de 12. Con 2.56%, como en Estados Unidos, son 28.
Las diferencias que parecen pequeñas también se amplían con el tiempo. Entre Estados Unidos y México hay poco más de dos puntos porcentuales de inflación al año. Después de 25 años, la inflación acumulada fue de 88% en el primero y de 219% en el segundo.
Lo que perdió el dinero que se quedó quieto
Otra forma de leer la tabla es preguntarse qué se podía comprar al final con 100 unidades guardadas en efectivo desde el inicio del periodo, sin ningún rendimiento. Medido en precios del año 2000, ese dinero compraba:
- China: 61
- Estados Unidos: 53
- Perú: 47
- Chile: 40
- México: 31
- Colombia: 27
- Brasil: 22
En México, por ejemplo, 100,000 pesos guardados durante esos 25 años terminaron comprando lo que unos 31,300 compraban al principio. Algo parecido ocurre con los ingresos: quien ganaba 20,000 pesos al mes al arrancar el año 2000 necesitaba cerca de 63,800 al terminar 2024 para mantener el mismo poder de compra.
La fila de Estados Unidos merece atención si ahorras en otra moneda. Ahorrar en dólares ayuda a protegerte de una depreciación de tu moneda local, y esos dólares también pierden poder de compra si se quedan en una cuenta sin rendimiento: en este periodo perdieron cerca de 47%. Comparamos ambas opciones en ¿Conviene invertir en dólares o en mi moneda local?.
El promedio esconde años muy distintos
La inflación anualizada resume 25 años en un solo número, y dentro de ese periodo hubo años muy diferentes entre sí.
| País | Año más bajo | Año más alto | 2024 |
|---|---|---|---|
| China | -0.73% (2002) | 5.93% (2008) | 0.22% |
| Estados Unidos | -0.36% (2009) | 8.00% (2022) | 2.95% |
| Perú | 0.19% (2002) | 8.33% (2022) | 2.01% |
| Chile | 0.35% (2009) | 11.64% (2022) | 4.30% |
| México | 2.72% (2015) | 9.49% (2000) | 4.72% |
| Colombia | 2.02% (2013) | 11.74% (2023) | 6.61% |
| Brasil | 3.21% (2020) | 14.71% (2003) | 4.37% |
Chile pasó de 0.35% en 2009 a 11.64% en 2022. Colombia pasó de 2.02% en 2013 a 11.74% en 2023. Una cifra negativa, como las de China en 2002 y Estados Unidos en 2009, significa que los precios promedio bajaron ese año.
Para tus finanzas, esto importa sobre todo si vives de un ingreso fijo o si tienes una meta cercana. Un plan de largo plazo puede apoyarse en un promedio histórico. Alguien que necesita su dinero el próximo año está expuesto a la inflación de ese año en particular.
Cómo saber si tu dinero le está ganando a la inflación
La cifra que necesitas es tu rendimiento real, es decir, lo que ganó tu dinero después de descontar la inflación. Puedes calcularlo en tres pasos.
1. Encuentra tu rendimiento neto. Parte de la tasa que te ofrecen o del rendimiento que obtuviste y réstale comisiones e impuestos.
2. Busca la inflación de tu país en el mismo periodo. La publican el banco central y la oficina de estadística de cada país, como el INEGI en México, el DANE en Colombia, el IBGE en Brasil, el INE en Chile y el INEI en Perú. Si inviertes en dólares y gastas en tu moneda local, toma en cuenta también cómo se movió el tipo de cambio.
3. Aplica la fórmula.
Rendimiento real = (1 + rendimiento neto) ÷ (1 + inflación) − 1
Con una inflación de 4.75%, una inversión que deja 6.5% neto tuvo un rendimiento real de 1.67%. Otra que deja 4% neto tuvo un rendimiento real de −0.72%: el saldo creció y el poder de compra bajó.
La inflación oficial mide una canasta promedio de bienes y servicios. Si la mayor parte de tu gasto se va en renta, colegiaturas o salud, tu inflación personal puede ser distinta a la que reporta tu país.
Qué hacer con esta información
- Calcula tus metas en precios futuros. Con 4.75% de inflación anual, algo que hoy cuesta 1,000,000 costará cerca de 2,000,000 en 15 años. Si ahorras para esa meta con la cifra de hoy, te va a faltar dinero.
- Incluye la inflación en tu plan de retiro. Si hoy necesitas 30,000 pesos al mes y te faltan 25 años para retirarte, con ese mismo 4.75% necesitarías cerca de 95,700 para mantener tu nivel de vida. Lo explicamos paso a paso en Plan de retiro: cuánto necesitas ahorrar si quieres jubilarte sin depender solo de la pensión.
- Separa tu dinero por plazo. El fondo de emergencia necesita estar disponible, así que ahí conviene priorizar la liquidez y buscar un rendimiento razonable. Te contamos cómo en Fondo de emergencia: ¿cuánto dinero debes tener y dónde guardarlo para que no pierda valor?. El dinero que no vas a tocar en muchos años tiene más margen para buscar rendimiento real, con el riesgo que eso implica.
- Revisa tu rendimiento real una vez al año. Saldos que crecen pueden estar perdiendo poder de compra, y esto solo se ve al hacer la cuenta. Para ideas concretas, revisa Cómo proteger tus ahorros de la inflación: consejos prácticos.
Estas cifras describen lo que ya pasó, y la inflación de los próximos 25 años será otra. Sirven como punto de partida para poner números realistas en tu plan. Si quieres revisar el tuyo, agenda una sesión con nosotros.
Nota metodológica: acumulamos las 25 tasas anuales de inflación de 2000 a 2024. El Banco Mundial mide la inflación de cada año como la variación del promedio anual de precios respecto al año anterior, por lo que el punto de partida corresponde al nivel de precios previo a 2000. Si se comparara el promedio de 2000 con el de 2024, serían 24 años de variación y las cifras serían menores: en México, por ejemplo, 291 en lugar de 319.
Fuente: Banco Mundial, World Development Indicators, Inflation, consumer prices (annual %), indicador FP.CPI.TOTL.ZG, 2000–2024. Cálculos propios de Lignum FS. Material informativo; no constituye asesoría fiscal, legal ni de inversión personalizada.