Según el estudio «Mind the Gap» de Morningstar, en los diez años que terminaron en 2025 los fondos de inversión en Estados Unidos rindieron 9.9% anual, pero el dinero de los inversionistas en esos mismos fondos ganó 8.7%. Gran parte de esa diferencia se explica por cuándo compramos y cuándo vendemos. Los sesgos que la economía del comportamiento ha documentado durante décadas, y cómo protegerte de ellos.
Cada año, Morningstar, una de las firmas de análisis de inversiones más grandes del mundo, compara dos cifras que deberían ser iguales y nunca lo son: lo que rinden los fondos de inversión y lo que ganan, en realidad, las personas que invierten en ellos.
En su estudio más reciente, «Mind the Gap 2026», analizó casi 23,000 fondos y ETFs en Estados Unidos. En los diez años que terminaron el 31 de diciembre de 2025, esos fondos rindieron en promedio 9.9% anual. El dinero de los inversionistas en esos mismos fondos ganó 8.7% anual. La diferencia de 1.2 puntos porcentuales por año equivale a alrededor de 12% del rendimiento total que generaron los fondos.
¿Cómo pueden los inversionistas ganar menos que sus propias inversiones? Por el momento en que entran y salen. Cuando un fondo sube, llega más dinero, muchas veces cerca del punto más alto. Cuando cae, el dinero sale, muchas veces cerca del punto más bajo. Morningstar aclara que no toda la diferencia se debe a errores: parte viene de prácticas sanas, como invertir un poco de cada quincena o rebalancear. Pero la brecha ha aparecido estudio tras estudio, y la investigación académica tiene buenas explicaciones de dónde sale.
Desde los años setenta, psicólogos y economistas han documentado una serie de sesgos: patrones sistemáticos y predecibles en la forma en que tomamos decisiones, que nos alejan de lo que sería mejor para nosotros. Daniel Kahneman, psicólogo de la Universidad de Princeton, recibió en 2002 el premio Nobel de Economía por este trabajo, desarrollado en gran parte junto con Amos Tversky, de la Universidad de Stanford. Estos son los sesgos con más evidencia sobre su costo para los inversionistas.
1. Exceso de confianza: creer que sabes más que el mercado
En 1981, el psicólogo sueco Ola Svenson publicó en Acta Psychologica un estudio con estudiantes de Estados Unidos y Suecia. Les preguntó qué tan buenos conductores se consideraban comparados con los demás participantes. En el grupo estadounidense, 93% se ubicó por encima de la mediana. Matemáticamente, solo la mitad puede estarlo.
Este patrón se repite en casi cualquier habilidad que se mida, y en la inversión tiene un costo muy concreto: quien confía demasiado en su capacidad para elegir acciones o anticipar el mercado tiende a operar más. Y operar más suele salir caro.
Brad Barber, de la Universidad de California en Davis, y Terrance Odean, de la Universidad de California en Berkeley, lo midieron con datos reales. Analizaron las cuentas de 66,465 hogares en una casa de bolsa de descuento en Estados Unidos entre 1991 y 1996, y publicaron sus resultados en 2000 en el Journal of Finance, en un artículo cuyo título resume el hallazgo: «Trading Is Hazardous to Your Wealth» («Operar es peligroso para tu patrimonio»).
- El hogar promedio rotaba 75% de su portafolio cada año.
- El hogar promedio obtuvo un rendimiento neto de 16.4% anual.
- El 20% de los hogares que más operaba obtuvo 11.4% anual.
- El mercado, en ese mismo periodo, rindió 17.9% anual.
Quienes más compraban y vendían eran quienes peor les iba. Las comisiones y los costos de cada operación se comían los rendimientos, y las acciones que compraban no les iban mejor que las que vendían.
Un año después, en el Quarterly Journal of Economics, los mismos autores publicaron «Boys Will Be Boys», un estudio sobre las diferencias entre hombres y mujeres. La psicología ya había documentado que, en promedio, los hombres muestran más exceso de confianza en temas financieros. Con datos de más de 35,000 hogares, Barber y Odean encontraron que los hombres operaban 45% más que las mujeres, y que operar les reducía el rendimiento neto en 2.65 puntos porcentuales al año, contra 1.72 puntos en el caso de las mujeres. Entre las personas solteras, la diferencia era todavía mayor: los hombres solteros operaban 67% más que las mujeres solteras.
El caso extremo: el day trading en Brasil
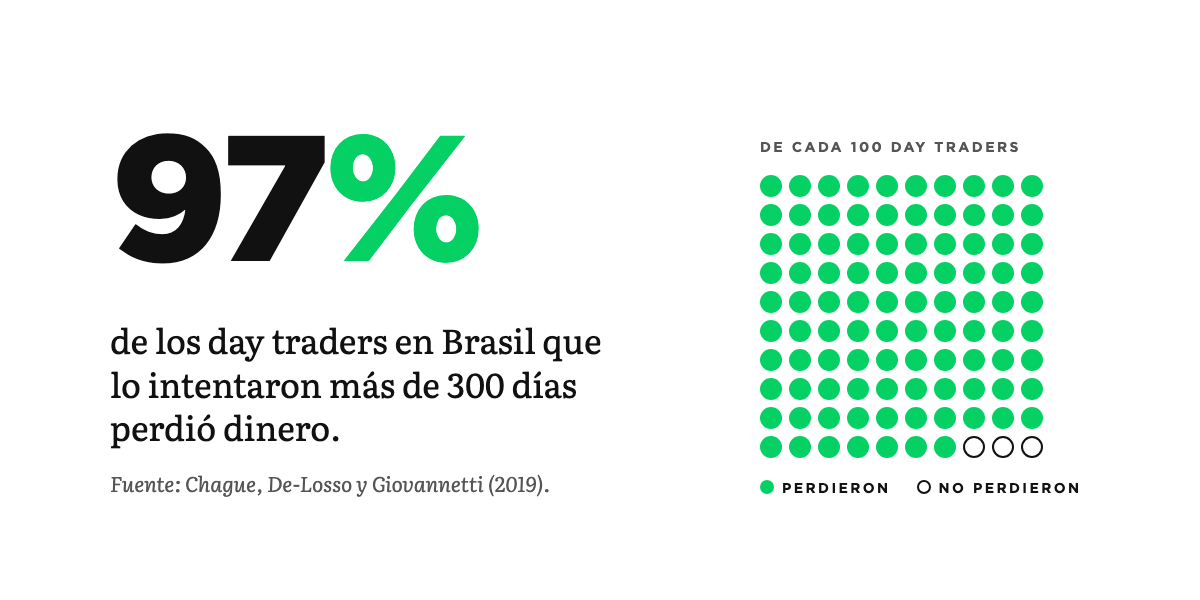
Fernando Chague y Bruno Giovannetti, de la Fundación Getulio Vargas, y Rodrigo De-Losso, de la Universidad de São Paulo, estudiaron a todas las personas que empezaron a hacer day trading (comprar y vender en el mismo día) en el mercado de futuros del índice bursátil de Brasil entre 2013 y 2015. Su estudio, «Day Trading for a Living?», se volvió una referencia en la región.
De quienes persistieron más de 300 días, 97% perdió dinero. Solo 1.1% ganó más que el salario mínimo de Brasil, y apenas 0.5% ganó más que el sueldo inicial de un cajero de banco. Los autores también encontraron que seguir intentándolo no mejoraba los resultados: no había evidencia de que los traders aprendieran con la práctica.
2. Aversión a las pérdidas: perder duele el doble
En 1979, Kahneman y Tversky publicaron en Econometrica la teoría prospectiva, uno de los artículos más citados en la historia de la economía. Una de sus ideas centrales es que no evaluamos las ganancias y las pérdidas de la misma forma: una pérdida nos duele más de lo que nos alegra una ganancia del mismo tamaño. En un artículo posterior de 1992, estimaron que, en promedio, una pérdida pesa alrededor de 2.25 veces más que una ganancia equivalente.
Haz la prueba: ¿aceptarías una apuesta en la que, con un volado, ganas 1,500 pesos o pierdes 1,000? Tiene un valor esperado positivo, y aun así la mayoría de las personas la rechaza. Para que la acepten, la ganancia posible suele tener que ser de unas dos veces la pérdida.
Por sí sola, la aversión a las pérdidas puede ser una reacción razonable. Se vuelve costosa cuando nos lleva a decisiones que nos hacen perder más, como las siguientes.
El efecto disposición: vender lo que gana y aferrarse a lo que pierde
En 1985, Hersh Shefrin y Meir Statman, de la Universidad de Santa Clara, describieron en el Journal of Finance lo que llamaron efecto disposición: la tendencia a vender demasiado pronto las inversiones que han subido y a conservar demasiado tiempo las que han bajado. Vender una acción con ganancia se siente bien, porque confirma que acertaste. Vender una con pérdida obliga a aceptar que te equivocaste, y mientras no vendas, la pérdida se siente «en papel».
Odean lo midió en 1998, también en el Journal of Finance, con los registros de 10,000 cuentas de una casa de bolsa. Comparó con qué frecuencia las personas vendían sus inversiones con ganancia frente a las que tenían pérdida:
- Fuera de diciembre, los inversionistas vendían 14.8% de las ganancias que tenían disponibles para realizar.
- En cambio, vendían solo 9.8% de sus pérdidas.
Eran alrededor de 50% más propensos a vender lo que ganaba que lo que perdía. Y la decisión no se justificaba con lo que pasó después: las acciones ganadoras que vendieron siguieron rindiendo más que las perdedoras que conservaron.
El dato de diciembre es revelador. En ese mes el patrón se invertía, porque en Estados Unidos vender con pérdida antes de fin de año reduce los impuestos. Cuando había un incentivo claro, las personas sí vendían sus pérdidas. El resto del año, la emoción ganaba.
Revisar tu portafolio con demasiada frecuencia
En 1995, Shlomo Benartzi y Richard Thaler, entonces en la Universidad de California en Los Ángeles y la Universidad Cornell, propusieron en el Quarterly Journal of Economics el concepto de aversión miope a las pérdidas: si somos sensibles a las pérdidas y además revisamos nuestras inversiones con mucha frecuencia, veremos pérdidas muy seguido, y eso nos llevará a evitar inversiones que a largo plazo nos convendrían.
La lógica es estadística. En un día cualquiera, la bolsa tiene probabilidades parecidas de subir o bajar. En un año, es más probable que suba. En veinte años, todavía más. Quien revisa su portafolio todos los días ve casi tantos días malos como buenos; quien lo revisa una vez al año ve muchos menos años malos.
Benartzi y Thaler lo pusieron a prueba en 1999, en un estudio publicado en Management Science, con empleados de una universidad que debían decidir cómo distribuir sus ahorros para el retiro entre acciones y bonos. A un grupo le mostraron cómo habían variado los rendimientos de un año a otro. A otro grupo, la misma información pero en periodos de 30 años. Quienes vieron los rendimientos anuales pusieron en promedio alrededor de 40% en acciones. Quienes vieron los rendimientos a 30 años pusieron alrededor de 90%. La información era equivalente; lo que cambió fue el horizonte con el que se presentaba.
En otro experimento, publicado en 1997 por Thaler, Tversky, Kahneman y Alan Schwartz, los participantes que recibían retroalimentación más frecuente sobre sus inversiones tomaron menos riesgo y terminaron ganando menos dinero que quienes la recibían con menos frecuencia. En ese experimento, recibir información con más frecuencia llevó a peores resultados.
3. Anclaje: el precio de compra no le importa al mercado
En 1974, Tversky y Kahneman publicaron en Science un experimento que mostraba lo fácil que es que un número arbitrario influya en nuestro juicio. Hacían girar frente a los participantes una ruleta marcada del 0 al 100, que en realidad estaba arreglada para caer en 10 o en 65. Luego les preguntaban qué porcentaje de los países de la ONU eran africanos. Quienes habían visto el 10 respondieron, en promedio (mediana), 25%. Quienes habían visto el 65 respondieron 45%. Un número que todos sabían que era aleatorio movió sus respuestas veinte puntos.
A esto se le llama anclaje, y en la bolsa el ancla más común es el precio al que compraste. «Vendo cuando recupere lo que pagué» es una regla muy común, pero el precio futuro de una acción no depende de cuánto pagaste por ella. La pregunta útil es otra: si hoy tuvieras ese dinero en efectivo, ¿lo invertirías en esa misma acción a este precio?
El anclaje también funciona con máximos históricos («estaba en 200, ahora en 120 está barata») y con pronósticos que escuchaste una vez y se te quedaron grabados.
4. Comprar lo que está en las noticias
En 2008, Barber y Odean publicaron en el Review of Financial Studies un estudio llamado «All That Glitters» («Todo lo que brilla»). Su punto de partida es sencillo: hay miles de acciones y no podemos analizarlas todas, así que terminamos eligiendo entre las que llaman nuestra atención.
Encontraron que los inversionistas individuales son compradores netos de las acciones que captan la atención: las que aparecen en las noticias, las que tienen un volumen de operación inusual o las que tuvieron movimientos extremos el día anterior. Los inversionistas institucionales no mostraban ese patrón. El problema es que una acción que ya está en todas las noticias muchas veces ya subió, y su precio ya refleja el entusiasmo.
Hoy, con redes sociales, foros y apps que muestran «las acciones más populares», este sesgo tiene más combustible que nunca.
5. Suponer que lo que pasó reciente seguirá pasando
Robin Greenwood y Andrei Shleifer, de la Universidad de Harvard, compararon en 2014, en el Review of Financial Studies, seis fuentes distintas de encuestas sobre lo que los inversionistas esperaban que hiciera la bolsa. Encontraron un patrón muy consistente: las expectativas de los inversionistas seguían a los rendimientos recientes. Después de que la bolsa subía, esperaban que siguiera subiendo; después de caídas, esperaban más caídas.
El hallazgo más importante es que esas expectativas estaban negativamente relacionadas con los rendimientos que realmente llegaron después. Los inversionistas eran más optimistas justo en los momentos en que los rendimientos futuros resultaron más bajos, y más pesimistas cuando estaban por llegar los mejores años. Este sesgo, llamado extrapolación, ayuda a explicar la brecha de Morningstar: entramos con entusiasmo después de las subidas y salimos con miedo después de las caídas.
6. Invertir solo en lo que conoces
En 1991, Kenneth French, entonces en la Universidad de Chicago, y James Poterba, del Instituto Tecnológico de Massachusetts (MIT), documentaron en la American Economic Review que los inversionistas de Estados Unidos, Japón y el Reino Unido tenían la gran mayoría de su dinero en acciones de su propio país, mucho más de lo que justificaría el tamaño de su mercado o cualquier beneficio fiscal. Al fenómeno se le conoce como sesgo local o home bias.
Para un inversionista latinoamericano, este sesgo puede ser especialmente costoso. Como explicamos en 5 mitos sobre invertir en el extranjero, México, Brasil, Chile, Perú y Colombia juntos representan menos de 0.6% del mercado accionario global. Concentrar tus inversiones en tu país significa apostar por una parte muy pequeña de la economía mundial, en la misma moneda y expuesta a los mismos riesgos que tu empleo, tu casa y tu pensión.
7. Seguir a la multitud
Cuando vemos que muchas personas compran algo, tendemos a suponer que saben algo que nosotros no. A veces es cierto. Pero en los mercados, esta conducta de manada puede alimentar burbujas: cada persona que compra porque otras compraron empuja el precio hacia arriba, lo que atrae a más compradores, hasta que el precio deja de tener relación con el valor de lo que se compra. Las criptomonedas en 2021, las acciones «meme» o las empresas de internet a finales de los noventa son ejemplos de cómo la sensación de quedarse fuera puede pesar más que el análisis.
Cómo protegerte de tus propios sesgos
Saber que existen estos sesgos ayuda, pero no basta. Los propios investigadores reconocen que caen en ellos. Lo que más funciona es diseñar reglas y sistemas que tomen ciertas decisiones antes de que la emoción del momento las tome por ti.
- Escribe tu estrategia antes de necesitarla. Define por escrito qué porcentaje tendrás en acciones, bonos y efectivo, en qué invertirás y bajo qué condiciones harías cambios. En la industria se le llama declaración de política de inversión. Cuando el mercado cae o sube con fuerza, revisa ese documento antes de tomar cualquier decisión.
- Reduce la cantidad de decisiones. Un portafolio diversificado con fondos indexados de bajo costo elimina la mayoría de las oportunidades para el exceso de confianza, el anclaje y la compra por atención. Si quieres elegir acciones individuales, limita esa parte a un porcentaje pequeño de tu patrimonio.
- Rebalancea por calendario. Elige una o dos fechas al año para ajustar tu portafolio a tus porcentajes objetivo. Rebalancear te obliga a vender un poco de lo que subió y comprar un poco de lo que bajó, que es justo lo contrario de lo que pide la extrapolación.
- Revisa menos seguido. Si la evidencia sobre la aversión miope a las pérdidas te dice algo, es que mirar tu portafolio todos los días probablemente te lleve a decisiones peores. Una revisión mensual o trimestral es suficiente para casi cualquier inversionista de largo plazo.
- Hazte la pregunta del efectivo. Ante una inversión que va perdiendo, pregúntate si la comprarías hoy, a este precio, con dinero nuevo. Si la respuesta es no, el precio al que la compraste no debería ser la razón para conservarla.
- Espera antes de actuar. Si una noticia te hace querer comprar o vender de inmediato, date 48 o 72 horas. La mayoría de las decisiones de inversión de largo plazo no pierden nada por esperar unos días.
- Lleva un diario de decisiones. Anota por qué compras o vendes algo y qué esperas que pase. Revisarlo meses después es una forma muy efectiva de detectar tus propios patrones y de corregir el exceso de confianza.
- Busca a alguien que te contradiga. Un asesor, un familiar o un amigo con criterio puede hacer la pregunta incómoda que tú no te harías. Lo útil es que no comparta tu entusiasmo ni tu miedo del momento.
Lo que la investigación no dice
Muchos de los estudios clásicos se hicieron con datos de Estados Unidos de los años noventa, con comisiones mucho más altas que las actuales. Hoy operar cuesta menos, aunque los sesgos que llevan a operar de más siguen ahí. También hay debate académico sobre algunas conclusiones: por ejemplo, un artículo publicado en 2019 por la Oficina Nacional de Investigación Económica (NBER) de Estados Unidos argumenta que parte de las diferencias en rendimientos de los hogares que operan mucho puede explicarse con un modelo de decisiones racionales.
Tampoco todos los inversionistas caen en todos los sesgos con la misma intensidad, y algunos se contrarrestan entre sí. Además, los sesgos son atajos mentales que en muchas situaciones de la vida diaria funcionan bien; el problema es que en los mercados financieros suelen jugarnos en contra.
Invertir con un sistema
Los mercados ponen a prueba nuestra psicología de una forma en que pocas otras actividades lo hacen: con resultados inciertos, información constante y dinero real en juego. Un buen sistema de inversión está pensado para el inversionista que eres en tus peores días, cuando tienes miedo, cuando estás eufórico o cuando acabas de leer una noticia alarmante.
Si quieres diseñar una estrategia que te proteja de tus propios sesgos, platiquemos.
Fuentes: Morningstar, «Mind the Gap 2026» (10 años terminados el 31 de diciembre de 2025; fondos abiertos y ETFs de Estados Unidos); Svenson, O. (1981), «Are We All Less Risky and More Skillful Than Our Fellow Drivers?», Acta Psychologica, 47(2), 143–148; Barber, B. M. y Odean, T. (2000), «Trading Is Hazardous to Your Wealth: The Common Stock Investment Performance of Individual Investors», Journal of Finance, 55(2), 773–806; Barber, B. M. y Odean, T. (2001), «Boys Will Be Boys: Gender, Overconfidence, and Common Stock Investment», Quarterly Journal of Economics, 116(1), 261–292; Chague, F., De-Losso, R. y Giovannetti, B. (2019), «Day Trading for a Living?», documento de trabajo, SSRN 3423101; Kahneman, D. y Tversky, A. (1979), «Prospect Theory: An Analysis of Decision under Risk», Econometrica, 47(2), 263–291; Tversky, A. y Kahneman, D. (1992), «Advances in Prospect Theory: Cumulative Representation of Uncertainty», Journal of Risk and Uncertainty, 5(4), 297–323; Shefrin, H. y Statman, M. (1985), «The Disposition to Sell Winners Too Early and Ride Losers Too Long», Journal of Finance, 40(3), 777–790; Odean, T. (1998), «Are Investors Reluctant to Realize Their Losses?», Journal of Finance, 53(5), 1775–1798; Benartzi, S. y Thaler, R. H. (1995), «Myopic Loss Aversion and the Equity Premium Puzzle», Quarterly Journal of Economics, 110(1), 73–92; Benartzi, S. y Thaler, R. H. (1999), «Risk Aversion or Myopia? Choices in Repeated Gambles and Retirement Investments», Management Science, 45(3), 364–381; Thaler, R. H., Tversky, A., Kahneman, D. y Schwartz, A. (1997), «The Effect of Myopia and Loss Aversion on Risk Taking: An Experimental Test», Quarterly Journal of Economics, 112(2), 647–661; Tversky, A. y Kahneman, D. (1974), «Judgment under Uncertainty: Heuristics and Biases», Science, 185(4157), 1124–1131; Barber, B. M. y Odean, T. (2008), «All That Glitters: The Effect of Attention and News on the Buying Behavior of Individual and Institutional Investors», Review of Financial Studies, 21(2), 785–818; Greenwood, R. y Shleifer, A. (2014), «Expectations of Returns and Expected Returns», Review of Financial Studies, 27(3), 714–746; French, K. R. y Poterba, J. M. (1991), «Investor Diversification and International Equity Markets», American Economic Review, 81(2), 222–226. Los rendimientos pasados no garantizan rendimientos futuros. Material informativo; no constituye asesoría de inversión personalizada.