
CETES Directo es la plataforma del Gobierno de México para comprar deuda pública desde 100 pesos, sin intermediarios ni comisiones. Te explicamos cómo abrir tu cuenta, qué instrumento elegir según tu plazo, cuánto rinde de verdad después de impuestos y en qué parte de tu plan financiero tiene sentido.
Si vives en México o tienes cuenta bancaria allá, probablemente alguien te ha recomendado «meter tu dinero en CETES». Es de los consejos financieros más repetidos del país, y con razón: es una de las pocas formas de invertir directamente con el gobierno, desde 100 pesos, sin pagar comisiones y con un riesgo de impago prácticamente nulo.
En esta guía te explicamos qué estás comprando cuando inviertes en CETES, cómo abrir tu cuenta en CETES Directo paso a paso, qué instrumento elegir según cuándo vas a necesitar el dinero y cuánto te queda realmente después de impuestos. Al final, hablamos de para qué no sirven, porque es ahí donde la mayoría se equivoca.
Qué son los CETES
Los Certificados de la Tesorería de la Federación (CETES) son préstamos de corto plazo que le haces al Gobierno de México. Tú le prestas dinero, y al vencimiento te lo devuelve con intereses.
Funcionan «a descuento»: cada título vale 10 pesos al vencer, pero lo compras por un poco menos. La diferencia es tu ganancia. Si compras un CETE en 9.95 pesos y al vencimiento recibes 10, ganaste 5 centavos por título.
Los CETES se venden cada semana en una subasta del Banco de México. Antes, solo los bancos y casas de bolsa podían comprarlos directamente y después los revendían a sus clientes con un margen. En 2010, la Secretaría de Hacienda creó CETES Directo para que cualquier persona pudiera comprar a la tasa de la subasta, sin intermediarios. La plataforma la opera Nacional Financiera (Nafin) y la supervisa la Comisión Nacional Bancaria y de Valores.
Si quieres entender mejor cómo funciona la deuda en general (cupones, plazos y por qué el precio de un bono cambia cuando cambian las tasas), te recomendamos leer ¿Qué son los bonos? Cómo funcionan, qué es el yield y por qué invertir en ellos.
Qué puedes comprar en CETES Directo
Aunque la plataforma se llama CETES Directo, ofrece varios instrumentos. Estos son los que más vas a usar:
| Instrumento | Qué es | Plazos | Para qué sirve |
|---|---|---|---|
| CETES | Deuda a descuento, tasa fija | 28, 91, 182, 364 y 728 días | Metas de corto plazo con fecha conocida |
| BONDDIA | Fondo de inversión en deuda gubernamental | Sin plazo, liquidez diaria | Dinero que podrías necesitar en cualquier momento |
| BONOS | Deuda a tasa fija que paga intereses cada seis meses | 3, 5, 10, 20 y 30 años | Asegurar una tasa por varios años |
| UDIBONOS | Deuda que se ajusta por inflación (en UDIS) | 3, 10 y 30 años | Proteger el poder adquisitivo a largo plazo |
| BONDES F | Deuda a tasa variable | Varios plazos, de 1 a 10 años | Seguir las tasas del mercado sin tener que reinvertir |
La plataforma también ofrece un fondo de renta variable (ENERFIN) y bonos del IPAB. Para empezar, con CETES y BONDDIA cubres la mayoría de los casos.
Un detalle práctico: como los CETES se compran en títulos completos, el remanente que no alcanza para un título más se queda en BONDDIA, que también genera rendimiento.
Requisitos para abrir tu cuenta
Según el sitio oficial de CETES Directo, necesitas:
- Ser mayor de 18 años y de nacionalidad mexicana. Si eres extranjero, necesitas residencia en México.
- INE vigente.
- CURP.
- RFC. El sitio no lo menciona en todas sus listas, pero sí lo pide durante el registro, así que conviene tenerlo a la mano.
- Una cuenta bancaria a tu nombre en un banco en México, con su CLABE interbancaria de 18 dígitos.
- Un correo electrónico y un celular.
La e.firma no es necesaria para abrir la cuenta, pero sí para ampliar tu límite de inversión (lo explicamos más abajo).
Si vives fuera de México: puedes abrir la cuenta siempre que cumplas los mismos requisitos, incluida la cuenta bancaria en un banco mexicano. Una cuenta en el extranjero no sirve para recibir ni enviar el dinero.
Cómo abrir tu cuenta, paso a paso
El registro se hace en línea, en cetesdirecto.com o en la app, y la plataforma calcula unos cinco minutos.
- Entra a cetesdirecto.com y elige «Abre tu cuenta». Revisa que la dirección sea la oficial: hay páginas falsas que imitan el sitio para robar datos.
- Captura tus datos personales: CURP, nombre, fecha de nacimiento, domicilio, correo y celular.
- Registra tu cuenta bancaria con la CLABE.
- Designa a tus beneficiarios. Es fácil saltarse este paso, y no conviene: si te pasa algo, el dinero se transfiere a una cuenta de CETES Directo a nombre de ellos sin un juicio de por medio.
- Crea tu contraseña y acepta el contrato.
- Valida tu correo. Con esto tu cuenta queda activa.
Tu primera inversión
Hay dos formas de fondear tu cuenta:
- Por transferencia (SPEI): desde tu banco, envías dinero a la CLABE que CETES Directo te asigna. Si llega antes de las 13:00 en día hábil, queda disponible el mismo día. Ese saldo se invierte automáticamente en BONDDIA mientras decides qué comprar.
- Por domiciliación: autorizas que CETES Directo tome el dinero directamente de tu cuenta bancaria el día de la compra.
Para comprar:
- Entra a tu cuenta y elige «Invertir».
- Selecciona el instrumento (por ejemplo, CETES) y el plazo.
- Escribe el monto, desde 100 pesos.
- Decide qué pasa al vencimiento. Puedes reinvertir automáticamente en el mismo instrumento o recibir el dinero en tu cuenta bancaria.
- Confirma.
Las compras de CETES se asignan en la subasta semanal: aparecen como «procesando» el martes y se liquidan el jueves. A partir de ahí empiezan a generar rendimiento.
Ahorro recurrente: la función más útil
Si lo que quieres es ahorrar cada mes, el ahorro recurrente es lo que más te conviene usar. Programas un cargo automático a tu cuenta bancaria (semanal, quincenal o mensual) desde 300 y hasta 24,000 pesos al mes, y CETES Directo lo invierte por ti en CETES a 91 días.
En nuestro artículo sobre por qué posponemos invertir aunque sabemos que deberíamos explicamos por qué la automatización funciona: Brigitte Madrian y Dennis Shea, en un estudio publicado en 2001 en el Quarterly Journal of Economics, estudiaron una empresa estadounidense que empezó a inscribir automáticamente a sus nuevos empleados en el plan de retiro. Entre los empleados contratados antes del cambio, menos de la mitad participaba; con la inscripción automática, la participación llegó a 86%. Cuando ahorrar no depende de acordarte cada mes, lo sostienes por más tiempo.
La plataforma también tiene Objetivos CETES (defines un monto y una fecha, y te calcula cuánto apartar), Retos CETES y un apartado de fondo de emergencia.
Cuánto puedes invertir
CETES Directo maneja niveles de cuenta:
- Cuenta exprés (la que abres en línea): puedes depositar hasta 3,000 UDIS al mes. Con la UDI alrededor de 8.89 pesos en noviembre de 2026, son unos 26,700 pesos mensuales. Como la UDI sube con la inflación, el límite en pesos también sube un poco cada mes.
- Cuenta ampliada: si subes tu e.firma y un estado de cuenta bancario, se elimina el límite mensual y puedes invertir hasta 10 millones de pesos. También puedes hacer el trámite en las oficinas de CETES Directo o en sucursales del Banco del Bienestar.
Cuánto rinde realmente: un ejemplo con números
Supongamos que inviertes 10,000 pesos en CETES a 28 días. En la subasta del 3 de noviembre de 2026, la tasa fue de 6.50% anual.
1. Rendimiento bruto. Los CETES calculan con años de 360 días:
10,000 × 6.50% × 28 ÷ 360 = 50.56 pesos
2. Retención de ISR. En 2026, la tasa de retención sobre intereses es de 0.90% anual, y se calcula sobre el capital invertido, no sobre la ganancia:
10,000 × 0.90% × 28 ÷ 365 = 6.90 pesos
3. Rendimiento neto: 50.56 − 6.90 = 43.66 pesos en 28 días, equivalente a cerca de 5.6% anual.
Ahora la parte que casi nadie calcula: la inflación. Según el INEGI, en la primera quincena de octubre de 2026 los precios subieron 3.62% respecto al año anterior. Descontando eso, tu ganancia real, la que se traduce en más poder de compra, es de aproximadamente 2% anual. Es positiva, y eso es más de lo que logra una cuenta de ahorro tradicional. Pero es modesta, y conviene tenerlo claro antes de poner ahí el dinero de tu retiro.
Dos notas sobre impuestos:
- La retención es un pago provisional. En tu declaración anual, los intereses reales se suman a tus demás ingresos y puede resultar saldo a favor o a cargo. CETES Directo reporta tus intereses y retenciones, y aparecen en la declaración precargada.
- La retención solo se aplica cuando hay ganancia.
Cómo sacar tu dinero
- Al vencimiento: si no activaste la reinversión, el dinero pasa a tu saldo líquido y puedes retirarlo a tu cuenta bancaria. Si das la instrucción antes de las 13:00 en día hábil, llega el mismo día.
- Antes del vencimiento: CETES Directo permite la venta anticipada sin penalización. Tu dinero llega el mismo día si das la instrucción antes de las 13:00. Pero el precio depende de cómo se movieron las tasas: si subieron desde que compraste, podrías recibir un poco menos de lo esperado. En CETES de 28 días la diferencia suele ser mínima. En BONOS de largo plazo puede ser importante.
- BONDDIA: puedes retirar cualquier día hábil.
Una restricción: si compraste por ahorro recurrente, no puedes vender antes del primer vencimiento.
Qué tan seguro es
El riesgo de que el Gobierno de México deje de pagar sus CETES es muy bajo: es deuda en pesos, y el gobierno controla la emisión de su propia moneda. Tus títulos están registrados a tu nombre en cuentas individuales a través del Banco de México. Si Nafin dejara de operar la plataforma, los títulos siguen siendo tuyos.
Eso no significa que CETES no tenga ningún riesgo. Tiene tres que conviene conocer:
-
Riesgo de inflación. Si la inflación sube más rápido que la tasa, tu dinero pierde poder de compra aunque el saldo crezca. Los UDIBONOS existen justamente para cubrir este riesgo.
-
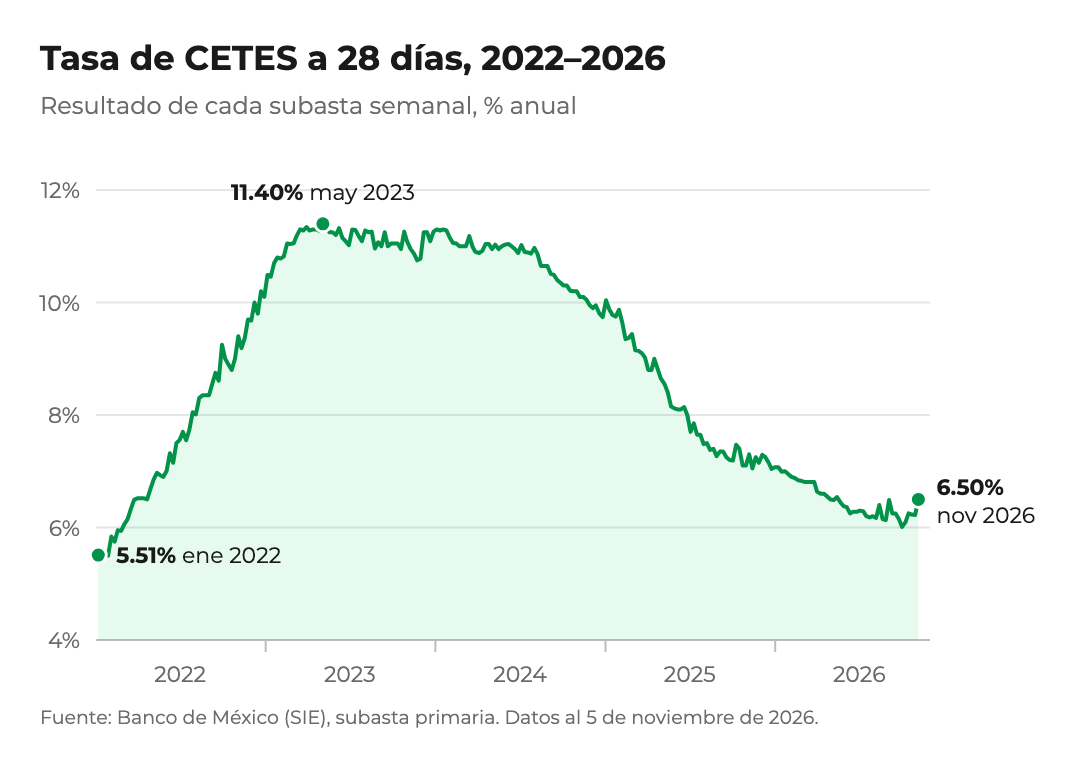
Riesgo de reinversión. Cuando Banxico baja su tasa, cada vez que tus CETES vencen y se reinvierten, lo hacen a una tasa menor. En mayo de 2023, los CETES a 28 días llegaron a 11.40%, su nivel más alto en más de una década. En noviembre de 2026 pagan 6.50%. Quien hizo sus cuentas con 11% tuvo que ajustar sus planes.
-
Riesgo cambiario. Todo en CETES Directo está en pesos. Si tus metas son en dólares (la universidad de tus hijos en el extranjero, un inmueble fuera del país o tu retiro en otra moneda), una depreciación del peso puede borrar varios años de rendimiento en pocos meses. Lo explicamos a fondo en Riesgo cambiario: cómo afecta tus ahorros e inversiones.
Para qué sirven los CETES en tu plan financiero
CETES Directo es una excelente herramienta para:
- Tu fondo de emergencia. BONDDIA o CETES de 28 días te dan rendimiento con acceso rápido. Si aún no sabes cuánto apartar, revisa Fondo de emergencia: cuánto dinero debes tener y dónde guardarlo.
- Metas de corto plazo en pesos con fecha conocida: el enganche de un coche en un año, la colegiatura del próximo semestre, unas vacaciones. Elige el plazo que vence antes de que necesites el dinero.
- Empezar a invertir. Con 100 pesos y sin comisiones, es una manera sencilla de crear el hábito.
Y tiene límites como inversión de largo plazo:
- No diversifica. Todo queda en un solo emisor, una sola moneda y un solo país.
- El rendimiento real es bajo. A largo plazo, los portafolios diversificados con acciones han superado a la deuda de corto plazo, a cambio de más volatilidad en el camino.
- No protege contra la devaluación.
Por eso solemos recomendar que los CETES sean una parte del plan, la que da liquidez y estabilidad, y no el plan completo. En Cómo invertir si tienes metas a corto, mediano y largo plazo al mismo tiempo te mostramos cómo asignar cada parte de tu dinero según cuándo lo vas a usar.
En resumen
- CETES Directo te permite comprar deuda del gobierno desde 100 pesos, sin comisiones ni intermediarios.
- Para abrir tu cuenta necesitas INE, CURP, RFC y una cuenta bancaria en México a tu nombre.
- CETES de 28 a 364 días sirven para metas de corto plazo; BONDDIA, para dinero que podrías necesitar en cualquier momento.
- En noviembre de 2026, los CETES a 28 días rinden alrededor de 5.6% neto de la retención de ISR, y cerca de 2% por encima de la inflación.
- Usa el ahorro recurrente para automatizar tu ahorro y no olvides designar beneficiarios.
- Son una base sólida para tu liquidez, pero no sustituyen a un portafolio diversificado para tus metas de largo plazo, sobre todo si son en otra moneda.
Si ya tienes tu fondo de emergencia en CETES y te preguntas qué sigue (cuánto dinero dejar en pesos, cuánto llevar a dólares y cómo invertir para el largo plazo), platiquemos. Es justo el tipo de decisión en la que vale la pena tener un plan.
Fuentes: cetesdirecto.com (requisitos, productos, preguntas frecuentes y ahorro recurrente, consultado en noviembre de 2026); Banco de México, resultados de la subasta primaria de valores gubernamentales del 3 de noviembre de 2026 y valor de la UDI; INEGI, Índice Nacional de Precios al Consumidor, primera quincena de octubre de 2026; Expansión, «Tasa de rendimiento más alta que han tenido los Cetes» (agosto de 2024); Ley de Ingresos de la Federación para el ejercicio fiscal 2026, artículo 24, publicada en el DOF el 7 de noviembre de 2025; Madrian, B. C. y Shea, D. F. (2001), «The Power of Suggestion: Inertia in 401(k) Participation and Savings Behavior», Quarterly Journal of Economics, 116(4), 1149–1187. Las tasas cambian cada semana; el ejemplo es ilustrativo. Material informativo; no constituye asesoría financiera personalizada.