Cómo invertir desde Latinoamérica en mercados internacionales de forma ordenada y con visión de largo plazo
· 6 min · Equipo Lignum
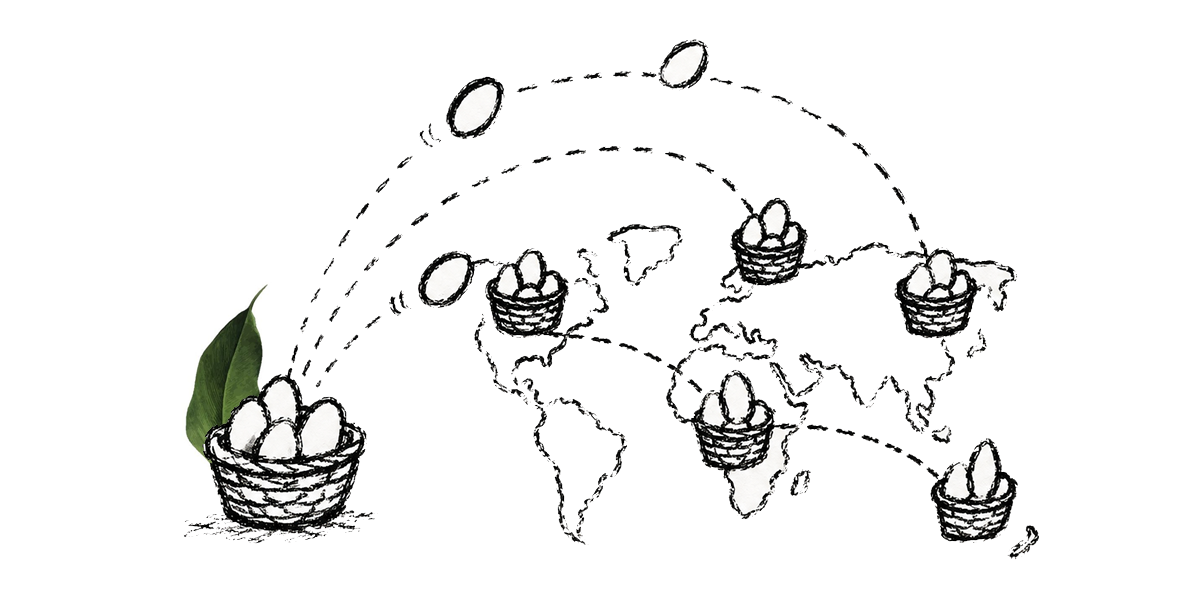
Invertir desde Latinoamérica en mercados internacionales puede hacerse de forma ordenada si el proceso parte de un objetivo claro, un horizonte realista y una selección prudente de instrumentos.
Invertir desde Latinoamérica en mercados internacionales puede hacerse de forma ordenada si el proceso parte de un objetivo claro, un horizonte realista y una selección prudente de instrumentos. La idea no es “salir” del mercado local por moda, sino construir una exposición global que tenga sentido para el perfil, la liquidez y las necesidades de quien invierte.
Hoy existen más vías de acceso que hace algunos años, desde casas de bolsa digitales hasta plataformas que permiten comprar ETFs y acciones extranjeras desde la región, pero el acceso técnico no resuelve por sí solo los errores de fondo: improvisar, asumir más riesgo del que se tolera o mezclar ahorro de corto plazo con posiciones pensadas para años. Plataformas en línea y aplicaciones móviles han facilitado abrir cuentas y operar en mercados internacionales desde prácticamente cualquier país de Latinoamérica, mientras que los ETFs se han consolidado como una puerta de entrada frecuente para quienes buscan diversificar fuera de su mercado local.
Si el dinero puede necesitarse en menos de cinco años, conviene pensar primero en liquidez y estabilidad; si el horizonte es largo, la diversificación internacional cobra más sentido.
Definir para qué se invierte antes de buscar productos
El primer filtro es el objetivo. No es lo mismo ahorrar para una compra cercana que construir un portafolio de largo plazo para el retiro, la educación de los hijos o la acumulación de patrimonio en moneda fuerte.
Para ordenar esa decisión conviene separar tres preguntas:
- ¿Para qué se invertirá ese capital?
- ¿Cuándo podría necesitarse?
- ¿Qué variación temporal del valor del portafolio se puede tolerar sin vender en mal momento?
Cuando el horizonte es largo, la lógica cambia. La inversión internacional deja de ser una apuesta táctica y pasa a ser una forma de ampliar el universo de activos, reducir la dependencia de una sola economía y acceder a sectores y monedas que quizá no están disponibles en el mercado local. BlackRock resume la inversión internacional como una estrategia de diversificación del portafolio con instrumentos globales.
Elegir entre acciones, fondos y ETFs con criterio
Para comenzar, suele ser más ordenado usar vehículos amplios antes que seleccionar títulos sueltos. Los ETFs y los fondos indexados permiten exposición a muchos activos en una sola compra, algo útil cuando todavía no se tiene experiencia para analizar empresas de manera individual. También existen alternativas de acciones directas, pero requieren más seguimiento, más tiempo y mayor tolerancia a la volatilidad.
Una forma práctica de pensar esta decisión es la siguiente:
- ETFs amplios: útiles para obtener diversificación inmediata en mercados desarrollados o globales.
- Fondos internacionales: convenientes si se busca delegar la selección a un administrador.
- Acciones individuales: apropiadas solo si hay tiempo, disciplina y capacidad de análisis.
- Bonos y renta fija global: pueden aportar estabilidad, aunque su comportamiento depende de tasas, moneda y plazo.
Varios análisis para inversores latinoamericanos señalan justamente a los ETFs como una entrada accesible a Wall Street y a carteras globales, por su facilidad operativa y su cobertura amplia.
Diversificar por región, sector y moneda
La diversificación internacional no consiste solo en comprar algo “afuera”. También implica repartir el riesgo entre regiones, sectores y monedas. Esa combinación reduce la dependencia de un solo país, algo especialmente relevante para quienes viven y generan ingresos en economías con inflación alta, volatilidad cambiaria o ciclos políticos marcados.
Un portafolio global suele considerar tres capas de diversificación:
- Geográfica: Estados Unidos, Europa, Asia y mercados emergentes.
- Sectorial: tecnología, salud, consumo, finanzas, energía, industria.
- Monetaria: exposición a distintas divisas, especialmente si el ingreso principal está en moneda local.
Esto no elimina el riesgo, pero evita que todo el patrimonio quede atado a un mismo evento macroeconómico. JPMorgan Private Bank señala que los mercados emergentes y la diversificación estratégica siguen siendo un eje de construcción de carteras para largo plazo.
Entender costos, impuestos y fricciones operativas
Uno de los errores más comunes es mirar solo la rentabilidad esperada y no el costo total de invertir. En mercados internacionales aparecen varias capas de fricción: comisiones del bróker, spreads de compra y venta, custodia, conversión de moneda, costos de fondos y posibles impactos fiscales según el país de residencia.
Antes de abrir una cuenta o mover capital, vale revisar:
- Comisión por operación.
- Costo por cambio de divisa.
- Gastos de mantenimiento o custodia.
- Tributación aplicable en el país de residencia fiscal.
- Reglas para declarar cuentas o activos en el exterior.
Un vehículo barato puede terminar siendo caro si cobra conversiones repetidas o si obliga a hacer demasiadas operaciones. También puede ocurrir lo contrario: un fondo con comisión algo mayor puede resultar más eficiente si simplifica la diversificación y reduce el tiempo de gestión.
Medir el riesgo con horizonte, no con impulsos
Invertir internacionalmente exige aceptar que habrá caídas. El punto no es evitarlas por completo, sino entender si el portafolio está construido para soportarlas sin decisiones precipitadas. En estrategias de largo plazo, la volatilidad suele ser el precio de buscar mejores retornos potenciales, pero solo funciona si el dinero no se necesita pronto.
Conviene alinear tres elementos:
- Horizonte: cuántos años pueden pasar antes de usar el capital.
- Tolerancia a la volatilidad: cuánto movimiento soporta el inversor sin abandonar el plan.
- Necesidad de liquidez: qué parte del patrimonio debe permanecer disponible.
Algunas fuentes especializadas en inversión de largo plazo recomiendan aportaciones periódicas y una visión de años, no de meses, para que el costo de entrada se promedie en el tiempo y no dependa de acertar un momento exacto del mercado.
Construir una rutina simple y sostenible
Un plan ordenado suele ser más útil que una estrategia sofisticada que nadie mantiene. Para empezar desde Latinoamérica, la lógica puede ser sencilla: definir una asignación inicial, automatizar aportes y revisar periódicamente si la distribución sigue alineada con el objetivo.
Un proceso básico puede verse así:
- Definir el objetivo y el plazo.
- Elegir un vehículo principal de diversificación global.
- Establecer aportes periódicos en una moneda que tenga sentido para el plan.
- Revisar costos y exposición por región o sector.
- Rebalancear solo cuando la desviación sea relevante o la situación personal cambie.
Esa disciplina ayuda a evitar dos extremos frecuentes: comprar por impulso cuando el mercado sube y salir por miedo cuando corrige. En la práctica, la constancia suele pesar más que el intento de predecir el mejor momento de entrada.
Invertir fuera del mercado local tiene sentido cuando se hace con una lógica de construcción, no de especulación. La combinación de objetivo claro, diversificación, costos controlados y horizonte largo permite que la inversión internacional cumpla su papel dentro de una estrategia financiera más amplia.