Cómo detectar fraudes de inversión y esquemas Ponzi en México
· 6 min · Equipo Lignum
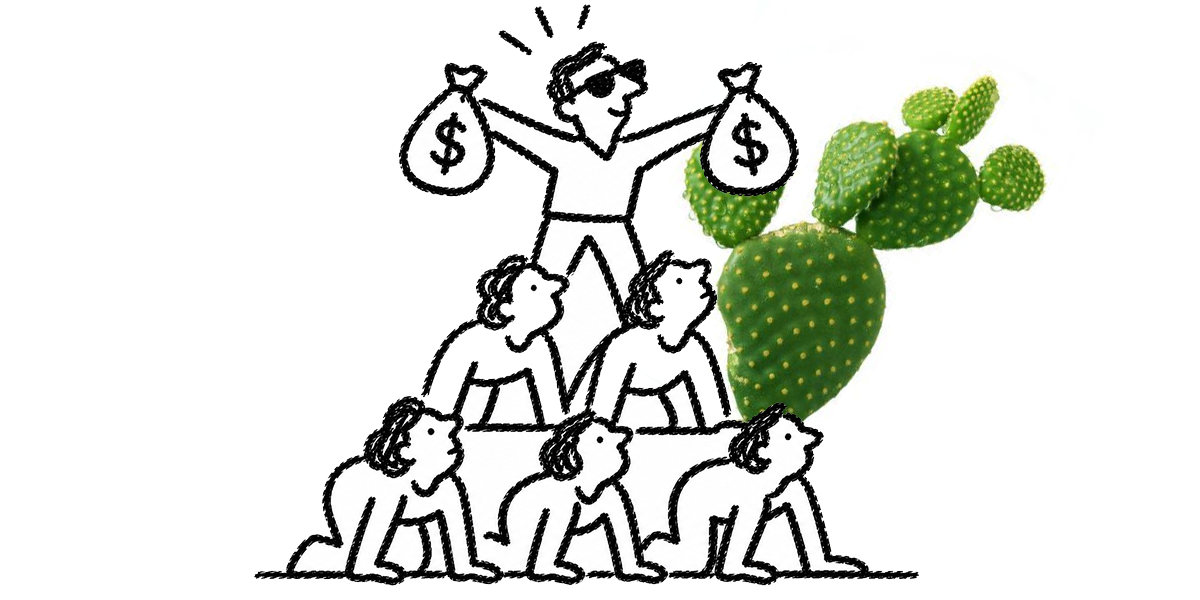
Aprende a reconocer promesas de ganancias fáciles, validar instituciones y actuar ante señales de fraude antes de entregar tu dinero en México.
Un mensaje por WhatsApp ofrece duplicar tu capital en pocos meses. El promotor muestra capturas de supuestos pagos, insiste en que quedan pocos lugares y pide transferir el dinero ese mismo día. La combinación puede parecer una oportunidad, pero reúne varias señales de alerta frecuentes en fraudes de inversión.
Para profesionales expatriados o con ingresos en más de un país, el riesgo aumenta cuando la propuesta utiliza cuentas internacionales, criptomonedas o estructuras difíciles de verificar. Antes de evaluar el posible rendimiento, conviene entender quién ofrece la inversión, cómo genera sus ganancias y qué protección existe si algo sale mal.
Identifica las promesas que no resisten preguntas sencillas
Un rendimiento garantizado, elevado y sin riesgo no corresponde al comportamiento normal de una inversión. Todo activo implica algún grado de incertidumbre, aunque el producto sea conservador o esté respaldado por una institución regulada.
Presta atención a estas expresiones:
- “Ganancia asegurada” o “sin posibilidad de pérdida”.
- “Rendimiento fijo” muy superior al de alternativas comparables.
- “Oportunidad exclusiva” con fecha límite inmediata.
- “Sistema probado” sin explicación clara sobre el negocio.
- “Recuperas tu dinero cuando quieras”, pero sin contrato detallado.
- “Solo necesitas confiar” cuando solicitas información financiera.
Un promotor legítimo puede explicar los riesgos, las comisiones, el plazo y las condiciones de retiro. También debe aceptar que compares la propuesta y consultes a un profesional independiente. La resistencia a responder preguntas concretas suele ser más reveladora que una presentación sofisticada.
Si la rentabilidad parece demasiado fácil, detén la transferencia y verifica primero la institución, el contrato, la estrategia de inversión y la forma de retirar el dinero.
Distingue un esquema Ponzi de una inversión real
En un esquema Ponzi, los pagos iniciales suelen provenir del dinero aportado por nuevos participantes, no de ganancias producidas por una actividad económica sostenible. Mientras siguen entrando recursos, el sistema aparenta funcionar. Cuando disminuyen las nuevas aportaciones, los retiros se retrasan o se vuelven imposibles.
Una pirámide añade un componente de reclutamiento. El participante recibe incentivos por incorporar a otras personas y puede ganar más por ampliar su red que por vender un producto o prestar un servicio real. La estructura necesita un crecimiento constante de nuevos integrantes, algo que no puede mantenerse indefinidamente.
Observa cómo se presenta la oportunidad:
- El ingreso depende de invitar familiares, colegas o conocidos.
- Se ofrecen bonos por cada persona reclutada.
- El producto parece secundario frente a la captación de participantes.
- Se pide comprar paquetes, membresías o niveles para avanzar.
- Los primeros pagos se usan como prueba de que el sistema es confiable.
- Se anima a reinvertir todo y a no retirar el capital.
La CONDUSEF advierte que las pirámides no son instituciones financieras reguladas ni una figura legal reconocida, por lo que la protección disponible puede ser limitada o inexistente. Un pago recibido al principio tampoco demuestra que el negocio sea legítimo.
Verifica el registro y la identidad de quien ofrece
En México, el SIPRES de la CONDUSEF permite consultar información institucional de entidades financieras bajo su competencia, como denominación social, domicilio, datos de contacto, estatus administrativo y, cuando corresponde, datos de autorización. El registro sirve para comprobar la identidad de la institución, pero no significa que cada producto o rendimiento anunciado esté aprobado.
Antes de entregar dinero:
- Busca el nombre legal completo, no solo la marca comercial.
- Compara el domicilio, teléfono, correo y sitio web con los datos oficiales.
- Revisa el estatus de la institución y cualquier observación disponible.
- Llama mediante un canal obtenido directamente del registro.
- Confirma que el contrato identifica a la misma entidad que recibirá los fondos.
- Verifica si la persona que te contactó trabaja realmente para esa institución.
Los estafadores pueden imitar nombres, logotipos y páginas de entidades conocidas. También pueden utilizar perfiles profesionales, testimonios preparados o documentos con apariencia oficial. Una coincidencia de marca no sustituye la comprobación de la razón social y de la cuenta receptora.
Protege tu dinero durante la revisión
Nunca transfieras a una cuenta personal para “activar”, “liberar” o “reservar” una inversión. La CONDUSEF también recomienda desconfiar de pagos anticipados que supuestamente cubren impuestos, comisiones o trámites antes de retirar el capital. En algunos fraudes, la víctima logra ver un saldo en una plataforma, pero debe pagar cada vez que intenta retirar fondos.
Mantén una revisión independiente:
- Lee el contrato completo antes de firmar o depositar.
- Busca la política de retiro, las penalizaciones y los costos totales.
- Pide estados financieros, metodología de valuación y evidencia verificable de la actividad.
- No compartas contraseñas, códigos de autenticación ni documentos innecesarios.
- Evita decidir durante una videollamada o reunión con presión social.
- Guarda mensajes, comprobantes, nombres, teléfonos y datos de las cuentas.
Si ya transferiste dinero, suspende nuevos pagos y conserva toda la evidencia. Contacta a tu banco por sus canales oficiales para preguntar qué medidas están disponibles, reporta la situación ante las autoridades correspondientes y busca orientación de la CONDUSEF. Pagar una “cuota de recuperación” para desbloquear el supuesto saldo suele aumentar la pérdida.
Considera los riesgos adicionales de operar desde el extranjero
Una propuesta dirigida a personas internacionalmente móviles puede presentarse como una solución para invertir en dólares, euros o activos digitales desde México. La moneda utilizada no vuelve legítima la operación. Tampoco lo hace una plataforma alojada en otro país ni una cuenta bancaria extranjera.
Conviene aclarar:
- Qué entidad supervisa la actividad y en qué jurisdicción.
- Qué ley rige el contrato.
- En qué país se custodian los activos.
- Qué procedimiento existe para reclamar o recuperar fondos.
- Cómo se reportan los rendimientos y las obligaciones fiscales aplicables.
- Qué ocurre si cambias de residencia o cierras tu cuenta bancaria mexicana.
En el caso de activos virtuales, la CONDUSEF señala que no son moneda de curso legal ni están respaldados por el Gobierno Federal o el Banco de México. Además, pueden existir riesgos de volatilidad, fraude, ciberseguridad y operaciones irreversibles. La complejidad internacional puede dificultar una reclamación, pero no debe impedir las preguntas básicas.
La mejor defensa no consiste en encontrar una promesa más atractiva, sino en ralentizar la decisión. Una oportunidad legítima soporta la verificación, la comparación y el tiempo necesario para leer sus condiciones. Si la propuesta desaparece porque hiciste preguntas, probablemente el riesgo no estaba en dejarla pasar, sino en aceptarla.